STJ afasta ICMS e mantém ISS sobre fornecimento de smart cards a bancos: entenda a decisão e seus impactos tributários

O Superior Tribunal de Justiça (STJ) decidiu que o fornecimento de smart cards destinados a instituições financeiras está sujeito à incidência do Imposto Sobre Serviços (ISS), e não do ICMS. A decisão reforça a importância de analisar a natureza da atividade efetivamente realizada pela empresa antes de definir qual imposto deve ser recolhido. O caso envolve uma discussão bastante relevante para empresas que atuam no fornecimento de produtos tecnológicos utilizados por bancos e outras instituições financeiras. Embora os smart cards sejam objetos físicos e possam ser considerados, em uma análise superficial, como mercadorias sujeitas à circulação, o entendimento adotado pelo STJ levou em consideração o contexto da operação e a atividade desempenhada pela empresa fornecedora. Os smart cards são cartões que possuem recursos tecnológicos capazes de armazenar e processar informações, sendo utilizados em diferentes soluções, inclusive em sistemas bancários, autenticação, identificação e segurança. Por apresentarem características físicas semelhantes às de outros produtos comercializados, surgiu a discussão sobre a possibilidade de incidência do ICMS na operação. Entretanto, a controvérsia tributária não deve ser analisada apenas pela existência de um bem material. O ponto central está em identificar qual é a natureza da atividade prestada e qual serviço está efetivamente sendo disponibilizado ao cliente. No entendimento adotado pelo STJ, a operação relacionada ao fornecimento dos smart cards aos bancos está inserida no campo de incidência do ISS. Dessa forma, afasta-se a cobrança do ICMS sobre a operação discutida no processo. A decisão é importante porque demonstra que a definição do tributo aplicável depende da análise jurídica e econômica da operação, não sendo suficiente observar apenas se existe um produto físico envolvido. ISS x ICMS: por que essa diferença é tão importante? A discussão entre ISS e ICMS é recorrente no ambiente empresarial brasileiro. De maneira geral, o ISS é um imposto de competência dos municípios e está relacionado à prestação de serviços previstos na legislação complementar. Já o ICMS, de competência dos estados e do Distrito Federal, está relacionado, entre outras hipóteses, à circulação de mercadorias e determinadas prestações de serviços. O problema aparece justamente em situações nas quais uma operação possui características de produto e de serviço ao mesmo tempo. É o que pode acontecer com soluções tecnológicas, equipamentos personalizados, softwares, cartões com tecnologia embarcada, sistemas de segurança e diversas outras atividades modernas que não se encaixam perfeitamente na antiga divisão entre “mercadoria” e “serviço”. Por isso, decisões judiciais como essa possuem grande relevância para empresas que trabalham com tecnologia e fornecimento de soluções para instituições financeiras. O que o STJ considerou? A análise do STJ levou em consideração a atividade desenvolvida no contexto da contratação, e não apenas a existência física do smart card. Esse ponto é fundamental. Uma empresa pode entregar determinado objeto ao cliente, mas isso não significa automaticamente que toda a operação deverá ser tratada como uma simples venda de mercadoria. Quando o objeto entregue está relacionado a uma prestação de serviço prevista na legislação tributária, é necessário avaliar a operação de maneira integrada. No caso analisado, o smart card não foi tratado simplesmente como uma mercadoria comum colocada em circulação. O fornecimento estava relacionado a uma atividade destinada às instituições financeiras, inserindo-se no contexto de uma solução que, segundo o entendimento judicial, está submetida ao ISS. Impactos para empresas de tecnologia A decisão chama atenção principalmente das empresas que fornecem produtos ou soluções tecnológicas para bancos, fintechs, empresas de meios de pagamento e outras instituições financeiras. Isso porque operações que envolvem hardware, tecnologia, personalização, processamento, segurança, sistemas e serviços associados podem gerar dúvidas quanto ao enquadramento tributário. Uma classificação inadequada pode resultar em recolhimento indevido de impostos, pagamento em duplicidade ou até mesmo questionamentos por parte do Fisco. Por isso, é importante que as empresas analisem detalhadamente seus contratos, notas fiscais, descrição dos serviços, códigos utilizados na emissão dos documentos fiscais e o enquadramento tributário de cada operação. A decisão não significa que todo smart card será tributado pelo ISS É importante fazer uma ressalva. A decisão do STJ não deve ser interpretada de maneira automática como se qualquer venda de smart card ou cartão tecnológico estivesse sempre sujeita ao ISS. A tributação depende das características concretas da operação e da atividade efetivamente desenvolvida. Ou seja, empresas que trabalham com produtos semelhantes precisam analisar individualmente seus contratos e operações antes de alterar a forma de tributação. Essa cautela é especialmente importante porque a fronteira entre circulação de mercadorias e prestação de serviços pode variar de acordo com a estrutura da operação. Por que essa decisão merece atenção? O entendimento do STJ reforça uma tendência cada vez mais relevante no Direito Tributário: a necessidade de olhar para a essência da operação, especialmente diante do avanço tecnológico. Atualmente, diversas empresas não comercializam apenas produtos isolados. Elas fornecem soluções completas, que podem envolver equipamentos, sistemas, personalização, suporte, processamento de informações e outros serviços. Nesse cenário, simplesmente observar a existência de um bem físico pode não ser suficiente para determinar qual imposto deve incidir. A decisão envolvendo os smart cards demonstra justamente essa complexidade. Para os contribuintes, o julgamento serve como um alerta para revisar operações que possuem características híbridas e verificar se a tributação atualmente utilizada está de acordo com a natureza efetiva da atividade. O que as empresas devem fazer? Diante desse entendimento, empresas que trabalham com soluções semelhantes devem avaliar suas operações com atenção. É recomendável revisar: a descrição das atividades no contrato social; os contratos firmados com clientes; a forma de emissão das notas fiscais; os serviços efetivamente prestados; os códigos de serviço utilizados; a incidência de ISS ou ICMS em cada operação; o tratamento tributário adotado atualmente; e eventuais valores recolhidos nos últimos períodos. Dependendo do caso concreto, uma revisão tributária pode identificar oportunidades de correção de procedimentos e até mesmo possíveis valores recolhidos de forma indevida. Conclusão A decisão do STJ envolvendo o fornecimento de smart cards a bancos representa mais um importante capítulo na discussão sobre os limites entre ISS e ICMS. O entendimento demonstra que a existência de um produto físico … Ler mais
Bancos Conseguem Reduzir ISS Sobre Tarifas com Descontos Após Decisões Favoráveis do STJ

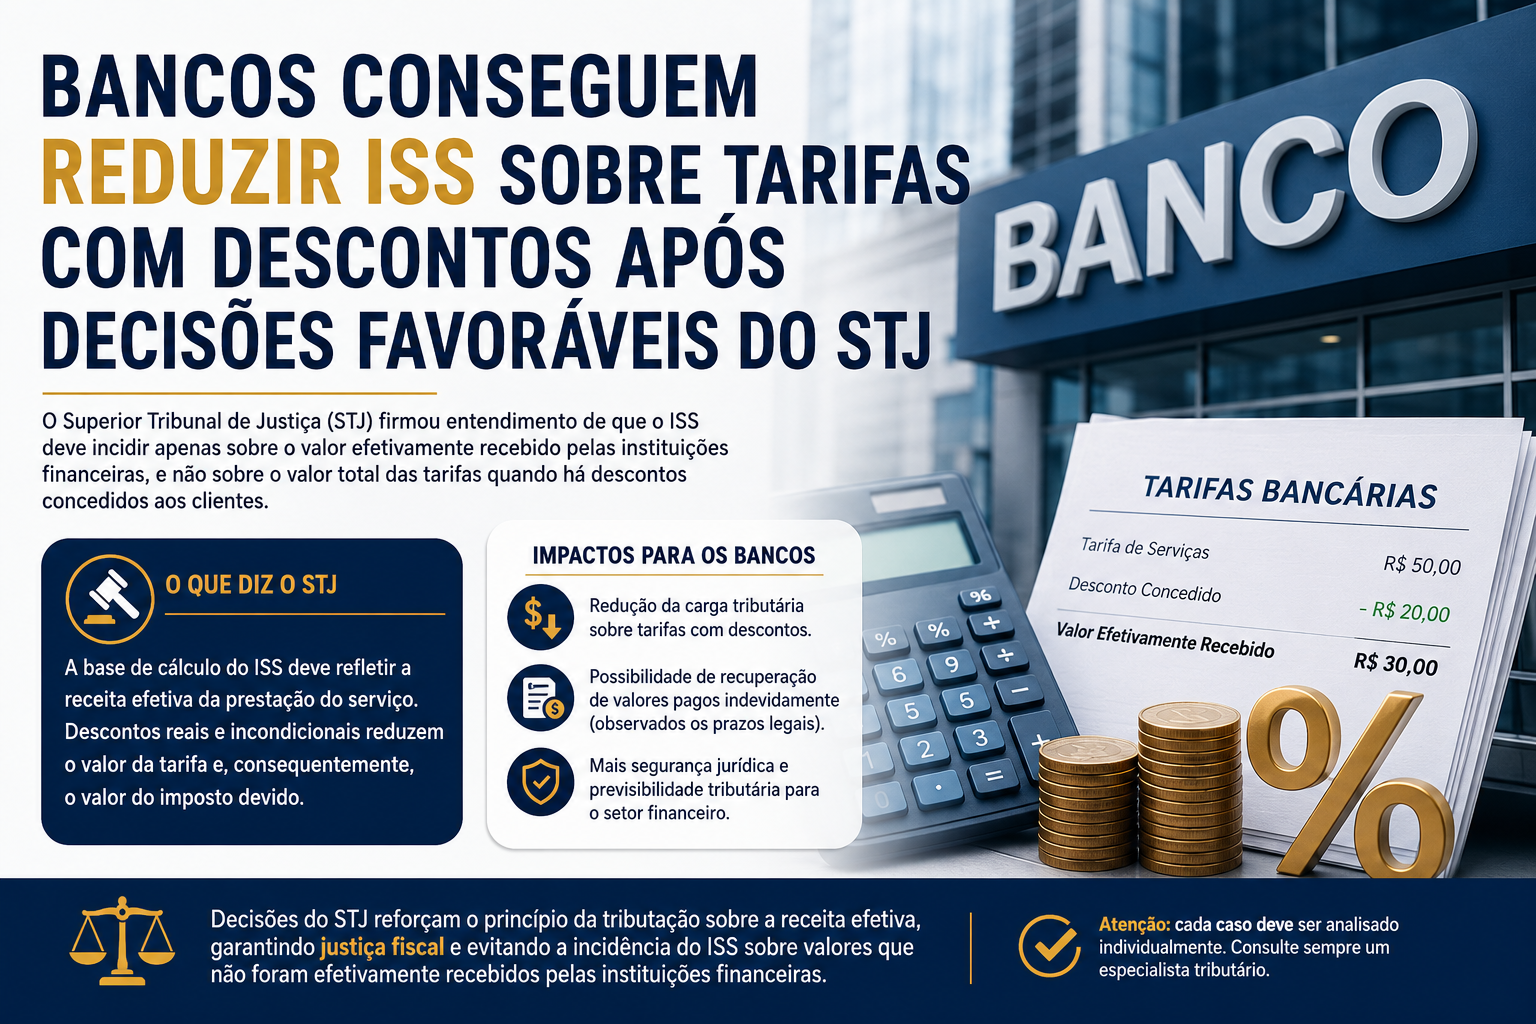
As instituições financeiras passaram a contar com um importante respaldo jurídico para reduzir a incidência do Imposto Sobre Serviços (ISS) em determinadas operações envolvendo tarifas bancárias concedidas com descontos aos clientes. O tema ganhou destaque após recentes decisões favoráveis do Superior Tribunal de Justiça (STJ), que reforçaram o entendimento de que o imposto deve incidir apenas sobre o valor efetivamente recebido pela instituição financeira, e não sobre valores que foram concedidos como desconto e, portanto, não integraram a receita efetiva da operação. A discussão envolve principalmente tarifas bancárias relacionadas à prestação de serviços financeiros, como manutenção de contas, pacotes de serviços, administração de produtos financeiros e outras cobranças realizadas pelas instituições. Em muitos casos, os bancos oferecem descontos promocionais, condições especiais para determinados clientes ou reduções negociadas em contratos específicos. Historicamente, diversos municípios sustentavam que o ISS deveria ser calculado sobre o valor integral previsto para a tarifa, independentemente dos descontos concedidos. Na prática, isso significava que as instituições financeiras poderiam ser tributadas sobre valores que sequer ingressaram em seus caixas, aumentando a carga tributária e gerando discussões administrativas e judiciais. Ao analisar o tema, o STJ consolidou o entendimento de que a base de cálculo do ISS deve refletir a efetiva receita obtida pela prestação do serviço. Dessa forma, quando há descontos reais e incondicionais concedidos ao cliente, o valor reduzido passa a representar a verdadeira receita da operação, sendo esse o montante que deve ser considerado para fins de tributação. A decisão segue princípios fundamentais do sistema tributário brasileiro, especialmente aqueles relacionados à capacidade contributiva e à vedação da tributação sobre valores meramente teóricos ou não realizados. Segundo essa interpretação, não faria sentido exigir o recolhimento do ISS sobre uma parcela da tarifa que não foi efetivamente recebida pela instituição financeira. Os impactos dessas decisões podem ser significativos para o setor bancário. Além da possibilidade de redução da carga tributária futura, algumas instituições avaliam a recuperação de valores pagos indevidamente nos últimos anos, observados os prazos legais e as particularidades de cada caso. Essa movimentação pode representar economias relevantes, especialmente para grandes bancos que realizam milhões de operações mensalmente. Por outro lado, os municípios acompanham o tema com atenção, já que o ISS é uma das principais fontes de arrecadação das administrações municipais. Dependendo da extensão desse entendimento e da quantidade de ações judiciais propostas, pode haver reflexos diretos na arrecadação municipal, especialmente em cidades que concentram sedes ou operações de grandes instituições financeiras. Especialistas ressaltam que as decisões não significam uma redução automática do imposto para todas as situações. Cada operação deve ser analisada individualmente, considerando a natureza do desconto concedido, a documentação comprobatória e as regras aplicáveis ao caso concreto. Descontos condicionais ou benefícios concedidos sob determinadas circunstâncias podem exigir avaliações específicas. O cenário reforça a importância do acompanhamento constante das decisões dos tribunais superiores e da realização de revisões tributárias periódicas pelas empresas. Mudanças de entendimento podem abrir oportunidades legítimas de economia tributária, recuperação de créditos e adequação das práticas fiscais às interpretações mais recentes do Poder Judiciário. Para o mercado financeiro, as decisões representam mais um capítulo na busca por maior segurança jurídica e previsibilidade tributária. Já para empresas e profissionais da área fiscal e contábil, o tema serve como alerta para a necessidade de revisar procedimentos, identificar oportunidades e garantir o correto cumprimento das obrigações tributárias diante das constantes evoluções da legislação e da jurisprudência brasileira.

Tribunal revisa tabela de custas e adiciona pagamento via Pix e cartão de crédito

A Resolução STJ/GP 7/2025, que define os novos valores das custas judiciais no Superior Tribunal de Justiça (STJ), entrará em vigor na próxima segunda-feira (3). A atualização segue a Lei 11.636/2007, que prevê a correção anual desses valores com base no Índice Nacional de Preços ao Consumidor Amplo (IPCA) e está detalhada no anexo do normativo. Uma novidade é a inclusão da plataforma digital PagTesouro, da Secretaria do Tesouro Nacional, como opção para pagamento das custas. Esse sistema oferece mais praticidade aos advogados, permitindo a confirmação instantânea das transações, agora possíveis via Pix ou cartão de crédito. Para comprovar o pagamento nessa modalidade, será necessário apresentar o recibo enviado pelo STJ por e-mail no ato do protocolo do recurso ou da ação originária. Regras para pagamento via GRU Cobrança permanecem inalteradas O pagamento das custas judiciais, bem como do porte de remessa e retorno dos autos em processos físicos, continua disponível por meio da Guia de Recolhimento da União (GRU Cobrança). A guia pode ser emitida no site do STJ após o preenchimento do formulário eletrônico. Nos casos de ações originárias, a guia e o comprovante de recolhimento devem ser apresentados no protocolo do processo no STJ. Para processos de competência recursal, o pagamento é feito no tribunal de origem, e a comprovação deve ocorrer no ato de interposição do recurso. Além da atualização dos valores e da ampliação das formas de pagamento, o novo regulamento revisa dispositivos da Resolução STJ/GP 2/2017, eliminando normas obsoletas diante da consolidação do processo eletrônico no tribunal e no Poder Judiciário. Nova ferramenta para conferência de pagamentos Outra inovação é o lançamento de um serviço que facilitará a conferência dos pagamentos realizados. A partir desta segunda-feira (3), o STJ disponibilizará uma ferramenta online para consulta dos valores recolhidos via GRU Cobrança e PagTesouro. No caso do PagTesouro, será possível gerar um comprovante diretamente pelo portal do tribunal. Mais informações podem ser obtidas no Balcão Virtual, no Espaço do Advogado ou pelo Atendimento Judicial, disponível pelo telefone (61) 3319-8410, das 9h às 19h, e pelo e-mail informa.processual@stj.jus.br.

STJ valida pagamento direto do FGTS, mas mantém possibilidade de cobrança de outras obrigações pela União

A Primeira Seção do Superior Tribunal de Justiça (STJ), utilizando a sistemática dos recursos repetitivos (Tema 1.176), reconheceu a validade dos pagamentos diretos aos empregados a título de Fundo de Garantia do Tempo de Serviço (FGTS) após a promulgação da Lei 9.491/1997, decorrentes de acordos homologados na Justiça do Trabalho. Apesar de tais pagamentos diretos estarem em desacordo com a legislação vigente, o colegiado considerou que foram respaldados por acordos homologados pelo juízo trabalhista. No mesmo julgamento, a Primeira Seção confirmou o direito da União e da Caixa Econômica Federal (CEF) de cobrarem do empregador todas as parcelas que deveriam ser depositadas no fundo, tais como multas, correção monetária, juros e contribuições sociais – valores que não pertencem ao trabalhador e que não foram contemplados no acordo trabalhista. Com a definição da tese repetitiva, os recursos especiais e agravos em recurso especial que estavam suspensos aguardando a decisão desse precedente qualificado poderão ser retomados no STJ ou na segunda instância. O ministro Teodoro Silva Santos, relator do caso, explicou que, embora a Lei 8.036/1990 originalmente permitisse o pagamento direto de algumas parcelas do FGTS ao trabalhador, como o depósito do mês da rescisão e a indenização de 40% em caso de demissão sem justa causa, a Lei 9.491/1997 alterou essa disposição, exigindo que todas as quantias devidas pelo empregador fossem depositadas na conta vinculada do empregado. Ele ressaltou que, apesar da clareza da lei quanto à necessidade de depósito integral na conta vinculada, muitos acordos em processos trabalhistas estabeleceram o pagamento direto ao trabalhador, muitas vezes sem a comunicação à CEF, resultando na proposição de execução fiscal contra o empregador para cobrança do FGTS. O ministro enfatizou que, embora os pagamentos tenham sido realizados em desacordo com a legislação, eles foram submetidos à análise do Judiciário. Ele também destacou que a decisão homologatória do acordo é irrecorrível e faz coisa julgada material, podendo ser rescindida apenas por meio de ação rescisória, competência exclusiva da Justiça do Trabalho. Quanto às parcelas não contempladas pelo acordo trabalhista e, portanto, não abrangidas pela coisa julgada, como multas, correção monetária, juros moratórios e contribuição social, o ministro afirmou que é obrigação do empregador efetuar o pagamento, uma vez que a União e a CEF não participaram do acordo na Justiça do Trabalho e não podem ser prejudicadas por ele. Assim, embora reconhecendo a eficácia dos pagamentos homologados pela Justiça do Trabalho, o STJ ressalvou a cobrança das parcelas não alcançadas pelo acordo, reafirmando a obrigação do empregador de depositar no fundo todos os valores devidos.