Simples Nacional Híbrido: a decisão tributária que sua empresa precisa analisar em 2026
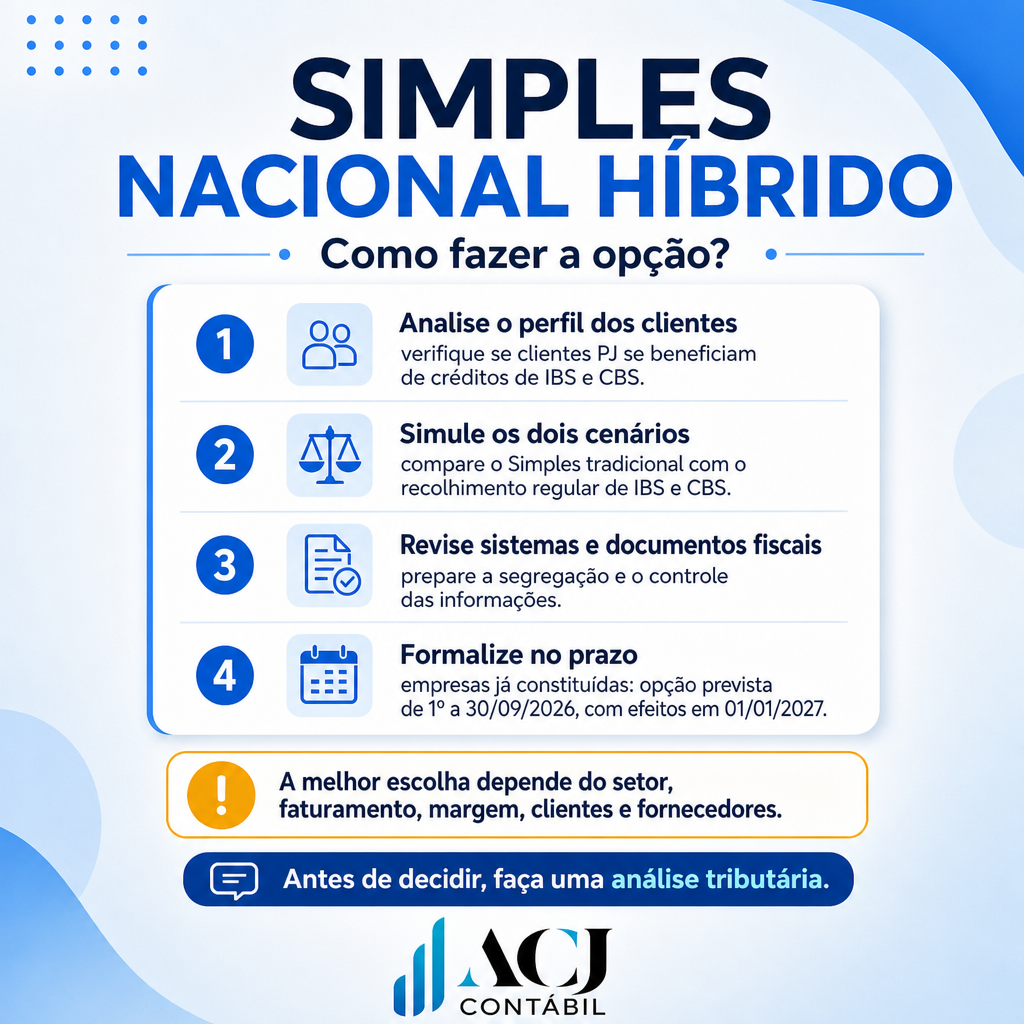
A Reforma Tributária está trazendo mudanças importantes para as empresas optantes pelo Simples Nacional. Entre os principais pontos está a possibilidade de avaliação do chamado Simples Nacional Híbrido, modelo em que a empresa permanece no Simples Nacional, mas pode analisar o recolhimento do IBS e da CBS pelo regime regular. Essa decisão não deve ser tomada apenas com base na ideia de pagar menos impostos. O impacto pode envolver a formação do preço de venda, a margem de lucro, o aproveitamento de créditos tributários, a relação com clientes e fornecedores e até mesmo a competitividade da empresa no mercado. O primeiro passo é analisar o perfil dos clientes. Empresas que vendem principalmente para outras pessoas jurídicas, especialmente clientes enquadrados no Lucro Real ou no Lucro Presumido, podem considerar relevante a possibilidade de aproveitamento de créditos de IBS e CBS nas operações comerciais. Também é necessário avaliar o tipo de atividade exercida. Comércio, indústria e prestação de serviços podem sofrer impactos diferentes conforme a operação, a cadeia de fornecedores, a localização da empresa, o volume de faturamento e a margem praticada. Outro ponto importante é realizar uma simulação comparativa. A empresa precisa verificar, com base em números reais, como ficaria sua carga tributária no modelo tradicional e como seria o impacto com o recolhimento regular do IBS e da CBS. A análise deve considerar: faturamento atual e projetado; margem de lucro; perfil dos clientes; perfil dos fornecedores; possibilidade de geração e aproveitamento de créditos; custos operacionais; formação do preço de venda; tipo de produto ou serviço comercializado; município e estado de atuação; capacidade de adaptação dos sistemas fiscais; necessidade de novos controles e obrigações. Além da análise tributária, será necessário revisar os sistemas de emissão de notas fiscais e os controles internos da empresa. A correta classificação das operações, a segregação das receitas e o armazenamento das informações fiscais serão fundamentais para reduzir riscos e evitar erros na apuração. Para empresas já constituídas, a previsão divulgada para 2026 indica que a opção pelo regime regular de IBS e CBS deverá ocorrer entre 1º e 30 de setembro de 2026, com efeitos previstos a partir de 1º de janeiro de 2027, observadas as regras oficiais aplicáveis. Por isso, a decisão não deve ser tomada de forma generalizada. O que pode ser vantajoso para uma indústria pode não ser adequado para uma prestadora de serviços. Da mesma forma, uma empresa que vende para consumidores finais pode ter uma realidade completamente diferente daquela que atende grandes empresas. O Simples Nacional Híbrido deve ser avaliado como uma decisão estratégica, e não apenas como uma escolha fiscal. Antes de formalizar qualquer opção, é fundamental realizar uma análise individualizada, comparar cenários e entender como a mudança poderá afetar a operação da empresa. Não existe uma opção melhor para todas as empresas. Existe a alternativa mais adequada para cada realidade empresarial. A ACJ Contábil pode auxiliar sua empresa na avaliação dos impactos, na comparação dos cenários e na preparação dos controles necessários para uma decisão mais segura e planejada. Antes de decidir, faça uma análise tributária completa.
7 de Setembro: um dia para lembrar o valor da nossa independência

O dia 7 de setembro representa um dos momentos mais importantes da história do Brasil: a conquista da nossa independência. Mais do que lembrar um acontecimento histórico, esta data nos convida a refletir sobre a importância da responsabilidade, da união e do compromisso com a construção de um país melhor. A independência também está presente nas atitudes de cada cidadão, no trabalho realizado com honestidade, no respeito ao próximo, na valorização das empresas brasileiras e na contribuição de cada pessoa para o desenvolvimento da nossa sociedade. Um Brasil mais forte é construído diariamente, por meio de escolhas conscientes, responsabilidade e participação. Que esta data renove a esperança, fortaleça o sentimento de pertencimento e nos inspire a continuar construindo um futuro com mais ética, respeito e oportunidades para todos. A ACJ Contábil deseja a todos um Feliz 7 de Setembro!  

STF analisa quem terá competência para fiscalizar e cobrar o IBS

A reforma tributária trouxe uma nova estrutura para a cobrança dos impostos sobre o consumo. Entre os principais tributos criados está o Imposto sobre Bens e Serviços, o IBS, que substituirá gradualmente o ICMS, dos estados, e o ISS, dos municípios. Como o IBS será compartilhado entre estados, Distrito Federal e municípios, surgiu uma importante discussão jurídica: quem terá competência para fiscalizar, cobrar e julgar os conflitos relacionados ao novo imposto? A Constituição prevê que estados e municípios atuarão de forma integrada, por meio do Comitê Gestor do IBS. Esse comitê terá a função de coordenar atividades como a arrecadação, a distribuição dos valores e a uniformização da interpretação das regras do imposto. Apesar disso, ainda existem dúvidas sobre a divisão de responsabilidades entre o Comitê Gestor, as administrações tributárias estaduais e municipais e o Poder Judiciário. O Supremo Tribunal Federal analisa justamente os limites dessas competências. A discussão envolve a possibilidade de estados e municípios continuarem exercendo suas funções de fiscalização e cobrança, além da definição de qual Justiça será responsável por julgar as ações relacionadas ao IBS. Uma das propostas debatidas é manter na Justiça Estadual os processos envolvendo o IBS e na Justiça Federal as ações relacionadas à CBS, tributo de competência da União. Essa separação busca preservar a estrutura federativa e evitar conflitos entre os diferentes entes públicos. A decisão do STF poderá influenciar diretamente a rotina das empresas. Isso porque a definição de quem poderá fiscalizar e cobrar o IBS afetará procedimentos, autuações, recursos administrativos, execuções fiscais e o relacionamento dos contribuintes com os órgãos públicos. Para as empresas, a mudança exige atenção. Durante o período de transição, será necessário acompanhar novas regras, regulamentações, sistemas de apuração, documentos fiscais e obrigações acessórias. Também será importante avaliar como o IBS será calculado em cada operação, qual ente terá direito à arrecadação e de que forma eventuais divergências serão resolvidas. A definição dessas competências é essencial para garantir segurança jurídica aos contribuintes. Sem regras claras, uma mesma empresa poderia receber cobranças de diferentes órgãos ou enfrentar dificuldades para identificar qual autoridade tem competência para fiscalizar determinada operação. A reforma tributária pretende simplificar o sistema, mas a transição exigirá adaptação por parte das empresas e dos profissionais da área contábil e tributária. Por isso, acompanhar as decisões do STF e as regulamentações do Comitê Gestor será fundamental. Até que o Supremo conclua a análise, alguns pontos ainda podem sofrer alterações. A decisão final deverá esclarecer os limites de atuação dos estados, municípios e do Comitê Gestor do IBS. A ACJ Contábil continuará acompanhando esse assunto para manter seus clientes informados sobre os impactos da reforma tributária e orientar as empresas durante o período de transição. Empresários, fiquem atentos. As novas regras poderão afetar diretamente a fiscalização, a cobrança e o planejamento tributário das empresas. Fontes: Emenda Constitucional nº 132/2023, Comitê Gestor do IBS e Senado Federal.

Fim da escala 6×1 avança no Senado e segue para votação no plenário

GPT-5.6 Luna Pesquisei na web Fim da escala 6×1 avança no Senado e segue para votação no plenário A proposta que prevê o fim da escala de trabalho 6×1 avançou no Senado Federal. A matéria foi aprovada pela Comissão de Constituição e Justiça, a CCJ, e agora está pronta para ser analisada pelo plenário do Senado. A escala 6×1 é adotada por trabalhadores que atuam durante seis dias consecutivos e têm apenas um dia de descanso. A proposta pretende garantir dois dias de repouso semanal remunerado e reduzir gradualmente a jornada máxima de trabalho de 44 para 40 horas semanais, sem redução salarial. A aprovação na CCJ representa uma etapa importante, mas ainda não significa que o fim da escala 6×1 já esteja valendo. Para que a mudança avance, o texto ainda precisa ser votado pelos senadores no plenário. Como se trata de uma Proposta de Emenda à Constituição, a aprovação exige um processo específico de votação. Caso seja aprovada no Senado, a proposta poderá alterar as regras constitucionais relacionadas à jornada de trabalho e ao descanso semanal dos trabalhadores. A medida tem sido defendida como uma forma de melhorar a qualidade de vida, ampliar o tempo de descanso e permitir maior equilíbrio entre a vida profissional e pessoal. Seus defensores também argumentam que uma rotina com mais descanso pode contribuir para a saúde física e mental dos trabalhadores. Por outro lado, a mudança gera debates entre empresas e setores da economia. A redução da jornada e a necessidade de reorganizar as escalas podem exigir ajustes na operação, na contratação de funcionários e no planejamento das atividades. Por esse motivo, empresas de todos os segmentos devem acompanhar atentamente a tramitação da proposta. Caso o texto seja aprovado, será necessário avaliar os impactos nas jornadas, nos contratos de trabalho, nas escalas, nos custos operacionais e no cumprimento das obrigações trabalhistas. É importante reforçar que, até o momento, o fim da escala 6×1 ainda depende da aprovação no plenário do Senado. A decisão final poderá trazer mudanças significativas para trabalhadores e empregadores, mas a aplicação prática dependerá do texto aprovado e das regras que serão definidas posteriormente. A ACJ Contábil continuará acompanhando as atualizações sobre o tema para orientar empresas e trabalhadores sobre os possíveis impactos contábeis, trabalhistas e empresariais. Fique atento às mudanças na legislação e acompanhe a ACJ Contábil para receber informações seguras e atualizadas. Fonte: Senado Notícias e Senado Federal, PEC 221/2019

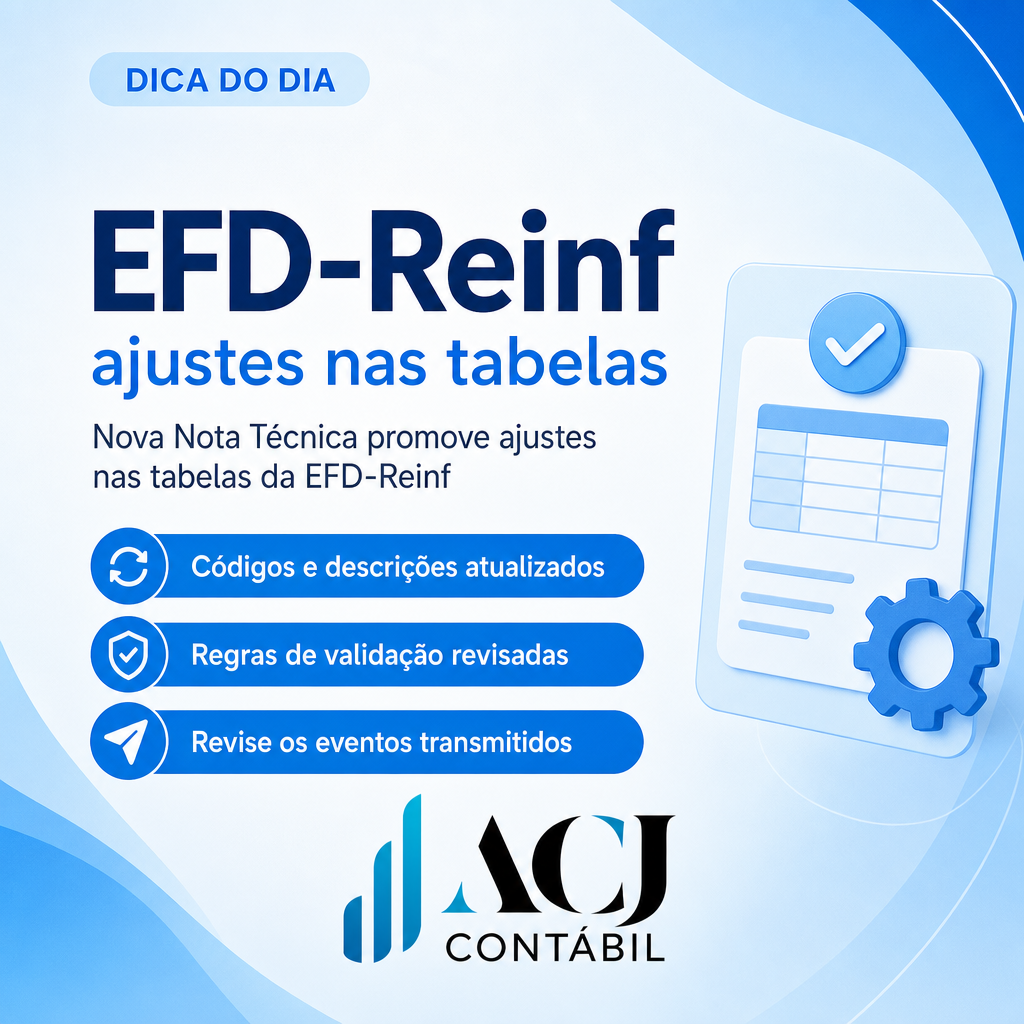
📌 Nova Nota Técnica promove ajustes nas tabelas da EFD-Reinf

A Receita Federal publicou uma nova Nota Técnica promovendo ajustes nas tabelas da EFD-Reinf (Escrituração Fiscal Digital das Retenções e Informações da Contribuição Previdenciária Substituída). A mudança impacta diretamente a forma como as empresas transmitem e informam os eventos ao Fisco, exigindo atenção redobrada do setor contábil e fiscal. 🧾 O que é a EFD-Reinf? A EFD-Reinf é uma obrigação acessória que integra o Sistema Público de Escrituração Digital (SPED). Ela é responsável por transmitir informações sobre retenções na fonte, contribuição previdenciária substituída, receitas de espetáculos desportivos e demais fatos geradores que não são tratados no eSocial. Em resumo, é o canal que mantém o Fisco atualizado sobre valores que impactam a apuração de tributos. O que muda com a Nota Técnica? A Nota Técnica promove ajustes nas tabelas utilizadas na escrituração, o que pode afetar o preenchimento de campos, a validação de eventos e a forma como determinadas informações são classificadas. Entre os principais pontos de atenção, destacam-se: Atualização de códigos e descrições em tabelas de eventos; Ajustes em regras de validação dos arquivos transmitidos; Alterações que impactam o preenchimento de eventos periódicos e de fechamento; Necessidade de revisão dos procedimentos internos de envio da obrigação. Por que isso importa para a sua empresa? Qualquer alteração nas tabelas da EFD-Reinf exige que o escritório contábil e a empresa revisem seus sistemas e rotinas. O envio incorreto ou fora do padrão pode gerar rejeições, inconsistências e até multas por descumprimento de obrigação acessória. Manter a escrituração em dia e alinhada às novas regras é essencial para evitar riscos fiscais e previdenciários. O que fazer agora? Verifique se o seu sistema contábil já está atualizado com a nova versão da Nota Técnica; Revise os eventos transmitidos nos últimos períodos para identificar possíveis inconsistências; Confirme os prazos de transmissão junto ao seu contador; Mantenha os dados cadastrais e de retenção sempre atualizados. Na ACJ Contábil, acompanhamos de perto todas as atualizações do SPED, eSocial e EFD-Reinf para garantir que a sua empresa esteja sempre em conformidade. Ficou com dúvida sobre como essa Nota Técnica impacta a sua rotina? Fala com a gente! 💙

📢 Sefaz-PE agora aceita Pix para pagamento de DAE e GNRE: o que muda para o seu negócio

A partir de 18 de agosto de 2026, os contribuintes pernambucanos ganharam uma nova forma de quitar obrigações estaduais: o Pix. A Secretaria da Fazenda de Pernambuco (Sefaz-PE) passou a disponibilizar a modalidade para o pagamento de documentos de arrecadação, em mais um passo na modernização do fisco estadual. O que mudou na prática? Nesta primeira etapa, o Pix está disponível, nos bancos credenciados, para dois tipos de documento: DAE 10 (Documento de Arrecadação Estadual), exceto nos pagamentos referentes ao IPVA; GNRE (Guia Nacional de Recolhimento de Tributos Estaduais). Os documentos continuam sendo emitidos normalmente com código de barras, mas agora passam a trazer também o QR Code para pagamento via Pix. Na hora de pagar, o contribuinte escolhe a modalidade de sua preferência, conforme as opções disponíveis no próprio documento. Na prática, isso significa mais agilidade, menos dependência de horário bancário e a possibilidade de quitar débitos diretamente pelo aplicativo do banco, sem precisar digitar código de barras ou se deslocar até uma agência. O que ainda vem por aí? A Sefaz-PE deixou claro que a implantação será gradual. Dois pontos importantes: O IPVA por Pix será incorporado posteriormente, após a implantação do novo sistema do imposto, quando esses débitos passarão a utilizar o DAE 10; O DAE 20, utilizado para o recolhimento das taxas do Fundo de Segurança Pública (FUSP), também deverá receber a opção de pagamento por Pix em uma etapa futura. Ou seja: quem tem débito de IPVA ou de taxas do FUSP ainda não conta com essa facilidade, mas já é uma questão de tempo. O que isso significa para a sua empresa? Para quem atua com contabilidade e gestão fiscal, essa novidade é bem-vinda por alguns motivos: Agilidade no pagamento: o Pix compensa em segundos, reduzindo o risco de atraso e de incidência de multa e juros; Menos erros: o QR Code elimina a digitação manual do código de barras, diminuindo a chance de pagamento incorreto; Mais comodidade: o pagamento pode ser feito a qualquer momento, direto pelo aplicativo do banco; Modernização do fisco: acompanha a tendência nacional de digitalização dos meios de arrecadação. Cuidados importantes Mesmo com a facilidade, é preciso atenção: Confirme sempre se o QR Code e o código de barras se referem ao mesmo documento e ao mesmo valor; Verifique se o banco que você utiliza está entre os credenciados para essa modalidade; Guarde o comprovante de pagamento, pois ele é a prova de quitação do débito; Lembre-se de que o Pix, por ser instantâneo, não admite “estorno” automático — qualquer erro deve ser tratado diretamente com o fisco. Conclusão A chegada do Pix à Sefaz-PE é uma evolução importante para os contribuintes pernambucanos, trazendo mais praticidade e segurança ao pagamento de tributos estaduais. A implementação gradual indica que, em breve, a modalidade será ampliada para o IPVA e para o DAE 20. Para as empresas, o recado é claro: modernize seus processos, mantenha os pagamentos em dia e conte sempre com uma assessoria contábil para garantir que cada obrigação seja quitada corretamente e dentro do prazo.

STJ afasta ICMS e mantém ISS sobre fornecimento de smart cards a bancos: entenda a decisão e seus impactos tributários

O Superior Tribunal de Justiça (STJ) decidiu que o fornecimento de smart cards destinados a instituições financeiras está sujeito à incidência do Imposto Sobre Serviços (ISS), e não do ICMS. A decisão reforça a importância de analisar a natureza da atividade efetivamente realizada pela empresa antes de definir qual imposto deve ser recolhido. O caso envolve uma discussão bastante relevante para empresas que atuam no fornecimento de produtos tecnológicos utilizados por bancos e outras instituições financeiras. Embora os smart cards sejam objetos físicos e possam ser considerados, em uma análise superficial, como mercadorias sujeitas à circulação, o entendimento adotado pelo STJ levou em consideração o contexto da operação e a atividade desempenhada pela empresa fornecedora. Os smart cards são cartões que possuem recursos tecnológicos capazes de armazenar e processar informações, sendo utilizados em diferentes soluções, inclusive em sistemas bancários, autenticação, identificação e segurança. Por apresentarem características físicas semelhantes às de outros produtos comercializados, surgiu a discussão sobre a possibilidade de incidência do ICMS na operação. Entretanto, a controvérsia tributária não deve ser analisada apenas pela existência de um bem material. O ponto central está em identificar qual é a natureza da atividade prestada e qual serviço está efetivamente sendo disponibilizado ao cliente. No entendimento adotado pelo STJ, a operação relacionada ao fornecimento dos smart cards aos bancos está inserida no campo de incidência do ISS. Dessa forma, afasta-se a cobrança do ICMS sobre a operação discutida no processo. A decisão é importante porque demonstra que a definição do tributo aplicável depende da análise jurídica e econômica da operação, não sendo suficiente observar apenas se existe um produto físico envolvido. ISS x ICMS: por que essa diferença é tão importante? A discussão entre ISS e ICMS é recorrente no ambiente empresarial brasileiro. De maneira geral, o ISS é um imposto de competência dos municípios e está relacionado à prestação de serviços previstos na legislação complementar. Já o ICMS, de competência dos estados e do Distrito Federal, está relacionado, entre outras hipóteses, à circulação de mercadorias e determinadas prestações de serviços. O problema aparece justamente em situações nas quais uma operação possui características de produto e de serviço ao mesmo tempo. É o que pode acontecer com soluções tecnológicas, equipamentos personalizados, softwares, cartões com tecnologia embarcada, sistemas de segurança e diversas outras atividades modernas que não se encaixam perfeitamente na antiga divisão entre “mercadoria” e “serviço”. Por isso, decisões judiciais como essa possuem grande relevância para empresas que trabalham com tecnologia e fornecimento de soluções para instituições financeiras. O que o STJ considerou? A análise do STJ levou em consideração a atividade desenvolvida no contexto da contratação, e não apenas a existência física do smart card. Esse ponto é fundamental. Uma empresa pode entregar determinado objeto ao cliente, mas isso não significa automaticamente que toda a operação deverá ser tratada como uma simples venda de mercadoria. Quando o objeto entregue está relacionado a uma prestação de serviço prevista na legislação tributária, é necessário avaliar a operação de maneira integrada. No caso analisado, o smart card não foi tratado simplesmente como uma mercadoria comum colocada em circulação. O fornecimento estava relacionado a uma atividade destinada às instituições financeiras, inserindo-se no contexto de uma solução que, segundo o entendimento judicial, está submetida ao ISS. Impactos para empresas de tecnologia A decisão chama atenção principalmente das empresas que fornecem produtos ou soluções tecnológicas para bancos, fintechs, empresas de meios de pagamento e outras instituições financeiras. Isso porque operações que envolvem hardware, tecnologia, personalização, processamento, segurança, sistemas e serviços associados podem gerar dúvidas quanto ao enquadramento tributário. Uma classificação inadequada pode resultar em recolhimento indevido de impostos, pagamento em duplicidade ou até mesmo questionamentos por parte do Fisco. Por isso, é importante que as empresas analisem detalhadamente seus contratos, notas fiscais, descrição dos serviços, códigos utilizados na emissão dos documentos fiscais e o enquadramento tributário de cada operação. A decisão não significa que todo smart card será tributado pelo ISS É importante fazer uma ressalva. A decisão do STJ não deve ser interpretada de maneira automática como se qualquer venda de smart card ou cartão tecnológico estivesse sempre sujeita ao ISS. A tributação depende das características concretas da operação e da atividade efetivamente desenvolvida. Ou seja, empresas que trabalham com produtos semelhantes precisam analisar individualmente seus contratos e operações antes de alterar a forma de tributação. Essa cautela é especialmente importante porque a fronteira entre circulação de mercadorias e prestação de serviços pode variar de acordo com a estrutura da operação. Por que essa decisão merece atenção? O entendimento do STJ reforça uma tendência cada vez mais relevante no Direito Tributário: a necessidade de olhar para a essência da operação, especialmente diante do avanço tecnológico. Atualmente, diversas empresas não comercializam apenas produtos isolados. Elas fornecem soluções completas, que podem envolver equipamentos, sistemas, personalização, suporte, processamento de informações e outros serviços. Nesse cenário, simplesmente observar a existência de um bem físico pode não ser suficiente para determinar qual imposto deve incidir. A decisão envolvendo os smart cards demonstra justamente essa complexidade. Para os contribuintes, o julgamento serve como um alerta para revisar operações que possuem características híbridas e verificar se a tributação atualmente utilizada está de acordo com a natureza efetiva da atividade. O que as empresas devem fazer? Diante desse entendimento, empresas que trabalham com soluções semelhantes devem avaliar suas operações com atenção. É recomendável revisar: a descrição das atividades no contrato social; os contratos firmados com clientes; a forma de emissão das notas fiscais; os serviços efetivamente prestados; os códigos de serviço utilizados; a incidência de ISS ou ICMS em cada operação; o tratamento tributário adotado atualmente; e eventuais valores recolhidos nos últimos períodos. Dependendo do caso concreto, uma revisão tributária pode identificar oportunidades de correção de procedimentos e até mesmo possíveis valores recolhidos de forma indevida. Conclusão A decisão do STJ envolvendo o fornecimento de smart cards a bancos representa mais um importante capítulo na discussão sobre os limites entre ISS e ICMS. O entendimento demonstra que a existência de um produto físico … Ler mais

Reforma Tributária: indefinições geram caos na TI e exigem adaptação urgente das empresas

A Reforma Tributária brasileira já está provocando uma verdadeira corrida de adaptação dentro das empresas — e o impacto não está restrito aos departamentos fiscal e contábil. A área de Tecnologia da Informação também está no centro das mudanças, enfrentando desafios para adequar sistemas, processos, integrações e emissão de documentos fiscais às novas regras. Com a implementação gradual do novo modelo de tributação, empresas precisam preparar seus sistemas para lidar com novos tributos, novas informações fiscais, alterações nos documentos eletrônicos e mudanças na forma de cálculo e apresentação dos impostos. O problema é que muitas definições técnicas ainda dependem de regulamentações, layouts, notas técnicas e orientações que podem sofrer alterações ao longo do processo. Na prática, isso significa que os profissionais de TI precisam trabalhar em um cenário de constante atualização. Sistemas que hoje funcionam de determinada maneira precisarão ser revisados para acompanhar as novas exigências, enquanto empresas que utilizam ERPs, softwares fiscais, plataformas de emissão de notas e integrações com terceiros terão de verificar se seus fornecedores estão preparados para as mudanças. 💻 O desafio vai muito além de atualizar um sistema A Reforma Tributária exige uma mudança estrutural na maneira como as informações fiscais são tratadas. Não basta simplesmente instalar uma nova versão do software. Será necessário avaliar cadastros de produtos e serviços, regras tributárias, parametrizações, integrações, APIs, documentos fiscais, relatórios, bancos de dados e processos internos. Qualquer informação incorreta pode gerar impactos em cadeia, principalmente quando diferentes sistemas dependem uns dos outros. Além disso, empresas que possuem operações mais complexas podem enfrentar dificuldades ainda maiores. Sistemas precisam estar preparados para interpretar corretamente as novas regras e transmitir as informações exigidas pelos órgãos públicos, mantendo consistência entre os dados fiscais, contábeis e financeiros. ⚠️ E onde entra a indefinição? Um dos principais problemas é justamente a necessidade de desenvolvimento tecnológico em um ambiente no qual as regras ainda estão sendo detalhadas e regulamentadas. Para a TI, isso representa um grande desafio: como desenvolver e testar uma solução definitiva se determinados requisitos ainda podem mudar? O resultado pode ser aumento de custos, retrabalho, necessidade de novas atualizações e pressão sobre equipes de tecnologia, fornecedores de software e departamentos fiscais. Por isso, esperar a última hora para começar a preparação pode ser um grande risco. 🔄 TI e Fiscal precisam trabalhar juntos A Reforma Tributária também reforça a necessidade de integração entre diferentes áreas da empresa. O departamento fiscal conhece as regras e os impactos tributários. A contabilidade entende os reflexos nos registros e demonstrações. O financeiro precisa avaliar os impactos no fluxo de caixa. Já a TI é responsável por transformar essas necessidades em processos, parametrizações e soluções tecnológicas. Essa comunicação precisa acontecer de forma contínua. Não adianta o setor fiscal descobrir uma nova exigência quando o sistema já está em produção, assim como não é suficiente a TI realizar uma atualização sem compreender corretamente o impacto tributário daquela alteração. 📌 O que as empresas devem fazer? Mesmo diante das indefinições, já é possível começar a preparação. É importante mapear os sistemas utilizados pela empresa, identificar quais processos serão impactados, acompanhar as atualizações oficiais, conversar com fornecedores de software e revisar os cadastros e parametrizações fiscais. Também é fundamental realizar testes antes da entrada efetiva de novas regras, evitando que problemas sejam descobertos somente quando a operação já estiver valendo. A Reforma Tributária não será apenas uma mudança de cálculo de impostos. Ela também será uma transformação tecnológica. Empresas que deixarem a adaptação para depois poderão enfrentar um cenário de urgência, retrabalho e custos elevados. Já aquelas que começarem a se preparar desde agora terão mais tempo para identificar problemas, testar soluções e ajustar seus processos. No fim das contas, a tecnologia será uma das principais ferramentas para garantir que a transição tributária aconteça de forma segura e organizada. E, nesse cenário, acompanhar as mudanças deixou de ser uma opção: tornou-se uma necessidade.

Como o Contador Pode Diversificar Serviços e Conquistar Novos Clientes em 2027

O mercado contábil está passando por uma transformação acelerada. Em 2027, o contador deixou de ser visto apenas como o profissional responsável por calcular impostos, elaborar demonstrações financeiras e cumprir obrigações fiscais. Hoje, empresas de todos os portes procuram parceiros estratégicos capazes de oferecer soluções que contribuam para o crescimento, a redução de custos e a tomada de decisões mais inteligentes. Nesse cenário, diversificar os serviços tornou-se uma necessidade para os escritórios de contabilidade que desejam aumentar sua competitividade, conquistar novos clientes e fortalecer o relacionamento com a carteira já existente. A tecnologia, a inteligência artificial e a digitalização dos processos abriram espaço para que o contador atue em áreas antes pouco exploradas, agregando muito mais valor ao seu trabalho. O novo perfil do contador O profissional da contabilidade em 2027 precisa dominar não apenas a legislação tributária, mas também entender de gestão, planejamento financeiro, tecnologia e estratégia empresarial. Os clientes esperam atendimento consultivo, respostas rápidas e soluções que realmente impactem os resultados da empresa. Isso significa que o contador deve abandonar a postura exclusivamente operacional e assumir o papel de consultor de negócios, oferecendo orientações que ajudem os empresários a reduzir riscos, aumentar a lucratividade e planejar o futuro. Serviços que podem ampliar o faturamento Uma das melhores formas de crescer é ampliar o portfólio de serviços. Além da contabilidade tradicional, o escritório pode oferecer planejamento tributário, consultoria financeira, gestão de fluxo de caixa, análise de indicadores de desempenho, controle orçamentário, abertura e encerramento de empresas, regularização fiscal, recuperação de créditos tributários, planejamento sucessório e apoio à obtenção de crédito. Outra oportunidade é atuar na implantação de sistemas de gestão, integração de plataformas financeiras e automação de processos administrativos, tornando-se um parceiro ainda mais importante para o cliente. A consultoria como diferencial competitivo Cada vez mais empresários precisam de orientação para enfrentar desafios como inflação, mudanças tributárias, controle de despesas e crescimento sustentável. Nesse contexto, a consultoria contábil ganha destaque. Ao analisar os números da empresa, identificar gargalos e sugerir melhorias, o contador deixa de ser apenas um fornecedor de serviços e passa a participar das decisões estratégicas do negócio. Esse posicionamento aumenta a percepção de valor e fortalece a fidelização dos clientes. Tecnologia como aliada Ferramentas baseadas em inteligência artificial, automação de processos e computação em nuvem permitem que tarefas repetitivas sejam executadas com mais rapidez e precisão. Isso libera tempo para que o contador concentre seus esforços em atividades consultivas. Além disso, dashboards, relatórios em tempo real e indicadores personalizados tornam as informações financeiras muito mais acessíveis para os empresários, facilitando a tomada de decisões. Os escritórios que investirem continuamente em inovação terão maior capacidade de atender um número maior de clientes sem comprometer a qualidade dos serviços. Marketing digital para atrair clientes Ter conhecimento técnico já não é suficiente. Em 2027, é fundamental que o contador também invista em sua presença digital. Produzir conteúdos educativos em blogs, redes sociais, vídeos e podcasts ajuda a construir autoridade e aumentar a confiança do público. Compartilhar dicas sobre gestão financeira, impostos, planejamento tributário e empreendedorismo demonstra conhecimento e aproxima potenciais clientes. Além disso, estratégias de SEO, anúncios online, e-mail marketing e relacionamento pelas redes sociais podem ampliar significativamente o alcance do escritório. Atendimento personalizado faz diferença Mesmo com toda a evolução tecnológica, o relacionamento humano continua sendo um dos maiores diferenciais competitivos. Clientes valorizam atendimento rápido, linguagem clara, disponibilidade para esclarecer dúvidas e interesse genuíno pelo crescimento de seus negócios. Criar reuniões periódicas para apresentar resultados, analisar indicadores e discutir estratégias fortalece a parceria e aumenta as chances de retenção. Especialização em nichos de mercado Outra estratégia eficiente para conquistar novos clientes é atuar em segmentos específicos. Escritórios especializados em profissionais da saúde, advogados, empresas de tecnologia, agronegócio, e-commerce, construção civil ou startups conseguem oferecer soluções muito mais direcionadas às necessidades desses mercados. Essa especialização gera autoridade, facilita a indicação por clientes satisfeitos e diferencia o escritório da concorrência. Investimento em capacitação O mercado muda constantemente. Por isso, investir em cursos, certificações, treinamentos e atualização profissional é indispensável. Conhecimentos sobre inteligência artificial, análise de dados, compliance, governança corporativa, gestão empresarial e finanças ampliam a capacidade do contador de oferecer serviços mais completos e estratégicos. Além do desenvolvimento técnico, habilidades como comunicação, liderança, negociação e gestão de equipes tornam-se cada vez mais importantes. Fidelização dos clientes Conquistar novos clientes é importante, mas manter os atuais pode ser ainda mais rentável. Um cliente satisfeito tende a contratar novos serviços e indicar o escritório para outras empresas. Para isso, é fundamental oferecer atendimento de qualidade, cumprir prazos, apresentar informações claras, manter contato frequente e demonstrar interesse pelos resultados do cliente. Programas de acompanhamento periódico, reuniões consultivas e relatórios personalizados ajudam a fortalecer essa relação de confiança. Perspectivas para o futuro O futuro da contabilidade será cada vez mais estratégico, tecnológico e consultivo. Escritórios que investirem em inovação, capacitação e diversificação de serviços estarão preparados para atender às novas demandas do mercado e crescer de forma sustentável. Em 2027, o contador que consegue transformar informações financeiras em estratégias de crescimento deixa de ser apenas um prestador de serviços para se tornar um verdadeiro parceiro de negócios. Essa mudança de posicionamento representa uma excelente oportunidade para ampliar o faturamento, conquistar novos clientes e construir uma carreira sólida em um mercado cada vez mais competitivo.

CVM e Receita Federal unem cadastros de CNPJ: o que muda para as empresas do mercado de capitais?

A integração entre a Comissão de Valores Mobiliários (CVM) e a Receita Federal representa mais um importante avanço na modernização dos processos de fiscalização e gestão das informações empresariais no Brasil. A iniciativa busca integrar os cadastros de CNPJ das empresas que atuam no mercado de capitais, reduzindo a duplicidade de informações, aumentando a eficiência dos processos e fortalecendo a transparência perante os órgãos reguladores. Na prática, essa integração permitirá que os dados cadastrais das empresas sejam compartilhados de forma mais eficiente entre os dois órgãos. Atualmente, muitas informações precisam ser atualizadas em sistemas diferentes, o que pode gerar inconsistências, retrabalho e até mesmo atrasos na regularização cadastral. Com a unificação das bases de dados, espera-se que essas atualizações ocorram de forma mais rápida e segura. Outro ponto importante é o fortalecimento da fiscalização. Com informações integradas, a identificação de inconsistências cadastrais, divergências de informações e possíveis irregularidades torna-se mais ágil. Isso contribui para um ambiente de negócios mais seguro, oferecendo maior confiabilidade para investidores, empresas e demais participantes do mercado financeiro. A medida também simplifica a rotina das empresas que possuem registro na CVM. Sempre que houver alterações cadastrais, como mudança de endereço, razão social, quadro societário ou outras informações vinculadas ao CNPJ, a tendência é que os processos sejam cada vez mais automatizados, reduzindo a necessidade de múltiplas comunicações aos órgãos públicos. Além da redução da burocracia, essa integração faz parte de um movimento maior de transformação digital da administração pública. O objetivo é tornar os serviços mais eficientes, diminuir custos operacionais e oferecer maior qualidade nas informações utilizadas tanto pelo governo quanto pelas empresas. Para as organizações, isso significa a necessidade de manter seus dados cadastrais sempre atualizados. Informações inconsistentes podem gerar dificuldades no cumprimento das obrigações regulatórias, atrasos em processos administrativos e até questionamentos por parte dos órgãos fiscalizadores. Do ponto de vista da governança corporativa, a integração também reforça a importância da organização documental e do compliance. Empresas que mantêm seus cadastros corretos e atualizados tendem a enfrentar menos obstáculos em processos de fiscalização, auditorias e operações junto ao mercado de capitais. Vale destacar que essa iniciativa acompanha uma tendência mundial de integração entre órgãos governamentais, utilizando tecnologia para tornar os processos mais inteligentes e eficientes. O compartilhamento de informações reduz falhas operacionais, melhora a qualidade dos dados públicos e facilita a tomada de decisões pelos órgãos reguladores. Para contadores, consultores e profissionais da área tributária e societária, acompanhar essas mudanças é fundamental. Afinal, eles desempenham um papel essencial na manutenção da regularidade cadastral das empresas, orientando seus clientes sobre a importância da atualização constante das informações perante os órgãos competentes. Em um cenário de constante transformação digital, medidas como essa demonstram que a integração entre diferentes instituições públicas tende a se tornar cada vez mais comum. O resultado esperado é um ambiente empresarial mais transparente, eficiente e seguro, beneficiando empresas, investidores e toda a economia brasileira.