💙 SIMPLES NACIONAL: SUA EMPRESA PODE ESTAR PAGANDO MAIS IMPOSTOS DO QUE IMAGINA!
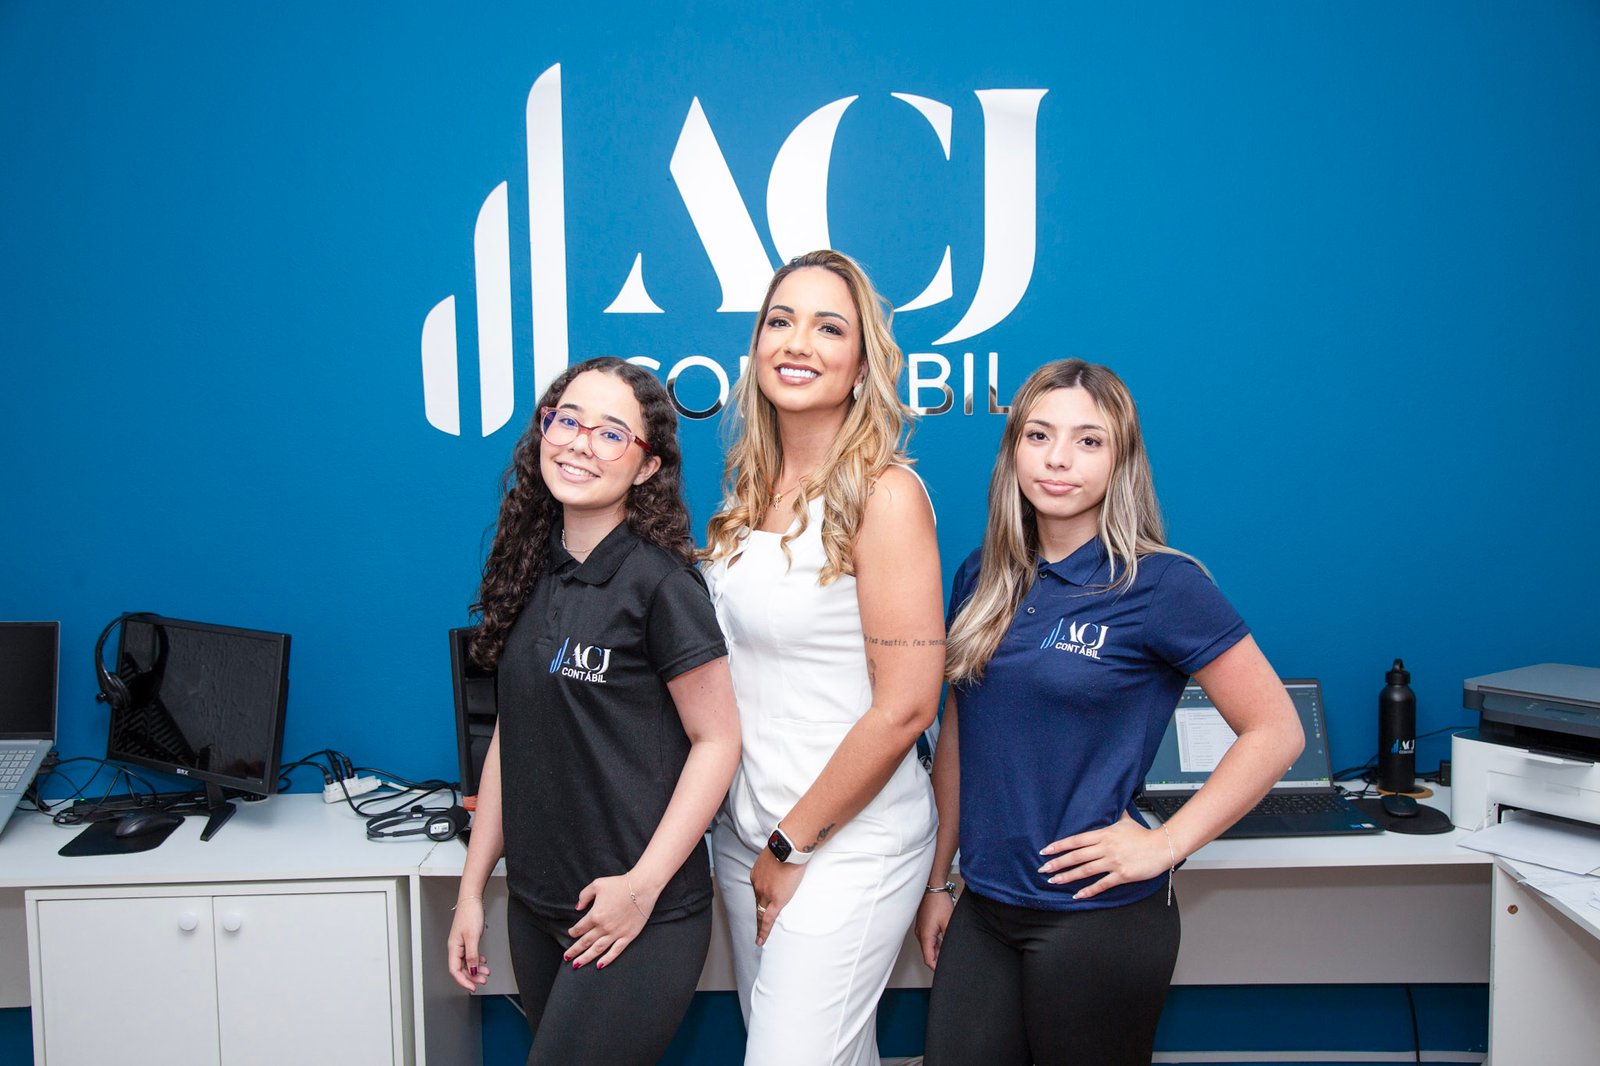
Você sabia que duas empresas podem faturar exatamente o mesmo valor no mês e, ainda assim, pagar impostos completamente diferentes? 😱📊 Muitos empresários acreditam que, por estarem enquadrados no Simples Nacional, pagarão sempre a mesma porcentagem de impostos. Mas não é bem assim! O Simples Nacional é um regime tributário criado para simplificar o recolhimento de tributos das microempresas e empresas de pequeno porte. Porém, simplificado não significa que o cálculo seja igual para todas as empresas! Existem regras, anexos, faixas de faturamento e particularidades que influenciam diretamente o valor dos impostos. 📌 COMÉRCIO E SERVIÇOS NÃO PAGAM NECESSARIAMENTE A MESMA ALÍQUOTA! As empresas comerciais, em regra, são tributadas pelo Anexo I, que possui alíquotas nominais de 4% a 19%. Já as empresas prestadoras de serviços podem estar enquadradas em diferentes anexos, dependendo da atividade exercida. No Anexo III, as alíquotas nominais variam de 6% a 33%. No Anexo V, variam de 15,5% a 30,5%. E atenção: determinadas atividades podem ter seu enquadramento influenciado pelo Fator R, que considera a relação entre a folha de salários e a receita bruta, conforme as regras da legislação. Isso significa que conhecer a atividade da empresa e realizar corretamente a apuração tributária faz toda a diferença! 📈 O FATURAMENTO DOS ÚLTIMOS 12 MESES PODE AUMENTAR SEUS IMPOSTOS! Outro ponto que muitos empresários desconhecem é o chamado RBT12, que corresponde à receita bruta acumulada nos 12 meses anteriores ao período de apuração. É esse valor que, em regra, determina a faixa de tributação utilizada no cálculo do Simples Nacional. Por exemplo: uma empresa que faturou R$ 30 mil neste mês pode pagar uma alíquota efetiva diferente de outra empresa que também faturou R$ 30 mil, porque o faturamento acumulado dos últimos 12 meses pode ser diferente. Além disso, as tabelas possuem uma parcela a deduzir, utilizada no cálculo da alíquota efetiva. Portanto, a alíquota nominal apresentada na tabela não corresponde necessariamente ao percentual final recolhido no DAS. ⚠️ E O QUE ACONTECE QUANDO A EMPRESA CRESCE? O limite geral de receita bruta anual para permanência no Simples Nacional é de R$ 4,8 milhões no mercado interno, observadas as regras legais. Quando esse limite é ultrapassado, a empresa pode ser excluída do regime, com efeitos que variam conforme o percentual excedido e o momento em que o excesso ocorre. Também existem sublimites para recolhimento de ICMS e ISS pelo Simples Nacional, que precisam ser acompanhados. Por isso, crescer exige mais do que vender: exige planejamento tributário, acompanhamento do faturamento e organização fiscal! 💙 CONHEÇA PARTE DA NOSSA EQUIPE FISCAL! Por trás de cada apuração, conferência e obrigação fiscal, existem profissionais comprometidos com a organização e a segurança das empresas que confiam em nosso trabalho. Hoje queremos apresentar a Beatriz e a Rafaela, auxiliares do Departamento Fiscal da ACJ Contábil. Elas fazem parte de uma equipe que também conta com Amanda, Ana Katarina, Manuela e outros profissionais, trabalhando em conjunto para acompanhar as rotinas fiscais dos nossos clientes. Na ACJ, acreditamos que uma contabilidade de qualidade vai muito além da emissão de guias. Nosso compromisso é oferecer orientação, acompanhamento e informações que ajudem os empresários a tomar decisões mais seguras. 🚀 SUA EMPRESA ESTÁ NO REGIME TRIBUTÁRIO MAIS ADEQUADO? Você sabe qual é a alíquota efetiva do seu negócio? Conhece seu faturamento acumulado dos últimos 12 meses? Sabe como o crescimento da sua empresa pode impactar os impostos? Essas são perguntas que todo empresário deveria conseguir responder! A ACJ Contábil está preparada para ajudar você a compreender suas obrigações fiscais, avaliar seu enquadramento tributário e planejar o crescimento do seu negócio com responsabilidade. 📲 Fale com nossa equipe: (11) 99108-1608 💙 ACJ CONTÁBIL — PLANEJAMENTO, DISCIPLINA E RESULTADOS. #ACJContábil #SimplesNacional #DepartamentoFiscal #Contabilidade #PlanejamentoTributário #GestãoEmpresarial #Empreendedorismo #Impostos #Empresas #ContabilidadeConsultiva
Reforma Tributária: indefinições geram caos na TI e exigem adaptação urgente das empresas

A Reforma Tributária brasileira já está provocando uma verdadeira corrida de adaptação dentro das empresas — e o impacto não está restrito aos departamentos fiscal e contábil. A área de Tecnologia da Informação também está no centro das mudanças, enfrentando desafios para adequar sistemas, processos, integrações e emissão de documentos fiscais às novas regras. Com a implementação gradual do novo modelo de tributação, empresas precisam preparar seus sistemas para lidar com novos tributos, novas informações fiscais, alterações nos documentos eletrônicos e mudanças na forma de cálculo e apresentação dos impostos. O problema é que muitas definições técnicas ainda dependem de regulamentações, layouts, notas técnicas e orientações que podem sofrer alterações ao longo do processo. Na prática, isso significa que os profissionais de TI precisam trabalhar em um cenário de constante atualização. Sistemas que hoje funcionam de determinada maneira precisarão ser revisados para acompanhar as novas exigências, enquanto empresas que utilizam ERPs, softwares fiscais, plataformas de emissão de notas e integrações com terceiros terão de verificar se seus fornecedores estão preparados para as mudanças. 💻 O desafio vai muito além de atualizar um sistema A Reforma Tributária exige uma mudança estrutural na maneira como as informações fiscais são tratadas. Não basta simplesmente instalar uma nova versão do software. Será necessário avaliar cadastros de produtos e serviços, regras tributárias, parametrizações, integrações, APIs, documentos fiscais, relatórios, bancos de dados e processos internos. Qualquer informação incorreta pode gerar impactos em cadeia, principalmente quando diferentes sistemas dependem uns dos outros. Além disso, empresas que possuem operações mais complexas podem enfrentar dificuldades ainda maiores. Sistemas precisam estar preparados para interpretar corretamente as novas regras e transmitir as informações exigidas pelos órgãos públicos, mantendo consistência entre os dados fiscais, contábeis e financeiros. ⚠️ E onde entra a indefinição? Um dos principais problemas é justamente a necessidade de desenvolvimento tecnológico em um ambiente no qual as regras ainda estão sendo detalhadas e regulamentadas. Para a TI, isso representa um grande desafio: como desenvolver e testar uma solução definitiva se determinados requisitos ainda podem mudar? O resultado pode ser aumento de custos, retrabalho, necessidade de novas atualizações e pressão sobre equipes de tecnologia, fornecedores de software e departamentos fiscais. Por isso, esperar a última hora para começar a preparação pode ser um grande risco. 🔄 TI e Fiscal precisam trabalhar juntos A Reforma Tributária também reforça a necessidade de integração entre diferentes áreas da empresa. O departamento fiscal conhece as regras e os impactos tributários. A contabilidade entende os reflexos nos registros e demonstrações. O financeiro precisa avaliar os impactos no fluxo de caixa. Já a TI é responsável por transformar essas necessidades em processos, parametrizações e soluções tecnológicas. Essa comunicação precisa acontecer de forma contínua. Não adianta o setor fiscal descobrir uma nova exigência quando o sistema já está em produção, assim como não é suficiente a TI realizar uma atualização sem compreender corretamente o impacto tributário daquela alteração. 📌 O que as empresas devem fazer? Mesmo diante das indefinições, já é possível começar a preparação. É importante mapear os sistemas utilizados pela empresa, identificar quais processos serão impactados, acompanhar as atualizações oficiais, conversar com fornecedores de software e revisar os cadastros e parametrizações fiscais. Também é fundamental realizar testes antes da entrada efetiva de novas regras, evitando que problemas sejam descobertos somente quando a operação já estiver valendo. A Reforma Tributária não será apenas uma mudança de cálculo de impostos. Ela também será uma transformação tecnológica. Empresas que deixarem a adaptação para depois poderão enfrentar um cenário de urgência, retrabalho e custos elevados. Já aquelas que começarem a se preparar desde agora terão mais tempo para identificar problemas, testar soluções e ajustar seus processos. No fim das contas, a tecnologia será uma das principais ferramentas para garantir que a transição tributária aconteça de forma segura e organizada. E, nesse cenário, acompanhar as mudanças deixou de ser uma opção: tornou-se uma necessidade.