Simples Nacional Híbrido: a decisão tributária que sua empresa precisa analisar em 2026
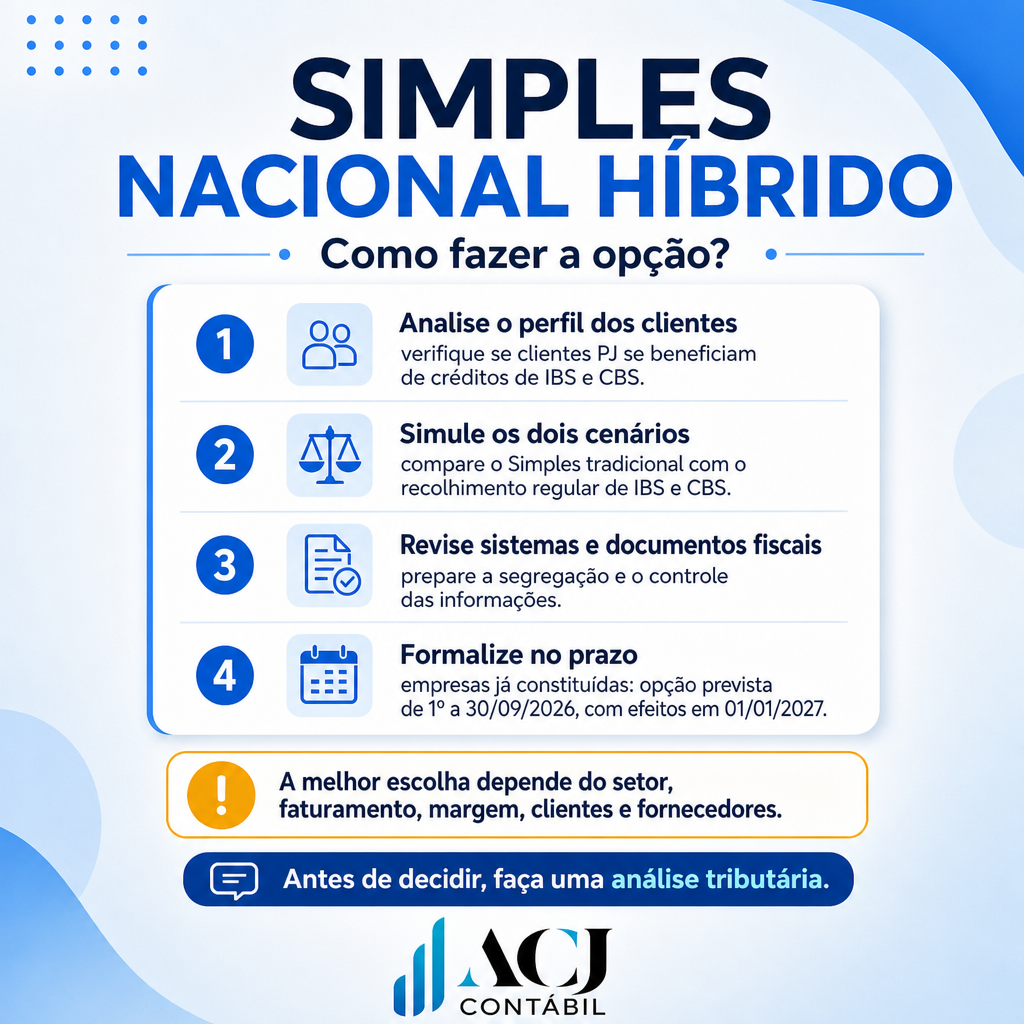
A Reforma Tributária está trazendo mudanças importantes para as empresas optantes pelo Simples Nacional. Entre os principais pontos está a possibilidade de avaliação do chamado Simples Nacional Híbrido, modelo em que a empresa permanece no Simples Nacional, mas pode analisar o recolhimento do IBS e da CBS pelo regime regular. Essa decisão não deve ser tomada apenas com base na ideia de pagar menos impostos. O impacto pode envolver a formação do preço de venda, a margem de lucro, o aproveitamento de créditos tributários, a relação com clientes e fornecedores e até mesmo a competitividade da empresa no mercado. O primeiro passo é analisar o perfil dos clientes. Empresas que vendem principalmente para outras pessoas jurídicas, especialmente clientes enquadrados no Lucro Real ou no Lucro Presumido, podem considerar relevante a possibilidade de aproveitamento de créditos de IBS e CBS nas operações comerciais. Também é necessário avaliar o tipo de atividade exercida. Comércio, indústria e prestação de serviços podem sofrer impactos diferentes conforme a operação, a cadeia de fornecedores, a localização da empresa, o volume de faturamento e a margem praticada. Outro ponto importante é realizar uma simulação comparativa. A empresa precisa verificar, com base em números reais, como ficaria sua carga tributária no modelo tradicional e como seria o impacto com o recolhimento regular do IBS e da CBS. A análise deve considerar: faturamento atual e projetado; margem de lucro; perfil dos clientes; perfil dos fornecedores; possibilidade de geração e aproveitamento de créditos; custos operacionais; formação do preço de venda; tipo de produto ou serviço comercializado; município e estado de atuação; capacidade de adaptação dos sistemas fiscais; necessidade de novos controles e obrigações. Além da análise tributária, será necessário revisar os sistemas de emissão de notas fiscais e os controles internos da empresa. A correta classificação das operações, a segregação das receitas e o armazenamento das informações fiscais serão fundamentais para reduzir riscos e evitar erros na apuração. Para empresas já constituídas, a previsão divulgada para 2026 indica que a opção pelo regime regular de IBS e CBS deverá ocorrer entre 1º e 30 de setembro de 2026, com efeitos previstos a partir de 1º de janeiro de 2027, observadas as regras oficiais aplicáveis. Por isso, a decisão não deve ser tomada de forma generalizada. O que pode ser vantajoso para uma indústria pode não ser adequado para uma prestadora de serviços. Da mesma forma, uma empresa que vende para consumidores finais pode ter uma realidade completamente diferente daquela que atende grandes empresas. O Simples Nacional Híbrido deve ser avaliado como uma decisão estratégica, e não apenas como uma escolha fiscal. Antes de formalizar qualquer opção, é fundamental realizar uma análise individualizada, comparar cenários e entender como a mudança poderá afetar a operação da empresa. Não existe uma opção melhor para todas as empresas. Existe a alternativa mais adequada para cada realidade empresarial. A ACJ Contábil pode auxiliar sua empresa na avaliação dos impactos, na comparação dos cenários e na preparação dos controles necessários para uma decisão mais segura e planejada. Antes de decidir, faça uma análise tributária completa.
📌 Nova Nota Técnica promove ajustes nas tabelas da EFD-Reinf

A Receita Federal publicou uma nova Nota Técnica promovendo ajustes nas tabelas da EFD-Reinf (Escrituração Fiscal Digital das Retenções e Informações da Contribuição Previdenciária Substituída). A mudança impacta diretamente a forma como as empresas transmitem e informam os eventos ao Fisco, exigindo atenção redobrada do setor contábil e fiscal. 🧾 O que é a EFD-Reinf? A EFD-Reinf é uma obrigação acessória que integra o Sistema Público de Escrituração Digital (SPED). Ela é responsável por transmitir informações sobre retenções na fonte, contribuição previdenciária substituída, receitas de espetáculos desportivos e demais fatos geradores que não são tratados no eSocial. Em resumo, é o canal que mantém o Fisco atualizado sobre valores que impactam a apuração de tributos. O que muda com a Nota Técnica? A Nota Técnica promove ajustes nas tabelas utilizadas na escrituração, o que pode afetar o preenchimento de campos, a validação de eventos e a forma como determinadas informações são classificadas. Entre os principais pontos de atenção, destacam-se: Atualização de códigos e descrições em tabelas de eventos; Ajustes em regras de validação dos arquivos transmitidos; Alterações que impactam o preenchimento de eventos periódicos e de fechamento; Necessidade de revisão dos procedimentos internos de envio da obrigação. Por que isso importa para a sua empresa? Qualquer alteração nas tabelas da EFD-Reinf exige que o escritório contábil e a empresa revisem seus sistemas e rotinas. O envio incorreto ou fora do padrão pode gerar rejeições, inconsistências e até multas por descumprimento de obrigação acessória. Manter a escrituração em dia e alinhada às novas regras é essencial para evitar riscos fiscais e previdenciários. O que fazer agora? Verifique se o seu sistema contábil já está atualizado com a nova versão da Nota Técnica; Revise os eventos transmitidos nos últimos períodos para identificar possíveis inconsistências; Confirme os prazos de transmissão junto ao seu contador; Mantenha os dados cadastrais e de retenção sempre atualizados. Na ACJ Contábil, acompanhamos de perto todas as atualizações do SPED, eSocial e EFD-Reinf para garantir que a sua empresa esteja sempre em conformidade. Ficou com dúvida sobre como essa Nota Técnica impacta a sua rotina? Fala com a gente! 💙

Reforma Tributária: indefinições geram caos na TI e exigem adaptação urgente das empresas

A Reforma Tributária brasileira já está provocando uma verdadeira corrida de adaptação dentro das empresas — e o impacto não está restrito aos departamentos fiscal e contábil. A área de Tecnologia da Informação também está no centro das mudanças, enfrentando desafios para adequar sistemas, processos, integrações e emissão de documentos fiscais às novas regras. Com a implementação gradual do novo modelo de tributação, empresas precisam preparar seus sistemas para lidar com novos tributos, novas informações fiscais, alterações nos documentos eletrônicos e mudanças na forma de cálculo e apresentação dos impostos. O problema é que muitas definições técnicas ainda dependem de regulamentações, layouts, notas técnicas e orientações que podem sofrer alterações ao longo do processo. Na prática, isso significa que os profissionais de TI precisam trabalhar em um cenário de constante atualização. Sistemas que hoje funcionam de determinada maneira precisarão ser revisados para acompanhar as novas exigências, enquanto empresas que utilizam ERPs, softwares fiscais, plataformas de emissão de notas e integrações com terceiros terão de verificar se seus fornecedores estão preparados para as mudanças. 💻 O desafio vai muito além de atualizar um sistema A Reforma Tributária exige uma mudança estrutural na maneira como as informações fiscais são tratadas. Não basta simplesmente instalar uma nova versão do software. Será necessário avaliar cadastros de produtos e serviços, regras tributárias, parametrizações, integrações, APIs, documentos fiscais, relatórios, bancos de dados e processos internos. Qualquer informação incorreta pode gerar impactos em cadeia, principalmente quando diferentes sistemas dependem uns dos outros. Além disso, empresas que possuem operações mais complexas podem enfrentar dificuldades ainda maiores. Sistemas precisam estar preparados para interpretar corretamente as novas regras e transmitir as informações exigidas pelos órgãos públicos, mantendo consistência entre os dados fiscais, contábeis e financeiros. ⚠️ E onde entra a indefinição? Um dos principais problemas é justamente a necessidade de desenvolvimento tecnológico em um ambiente no qual as regras ainda estão sendo detalhadas e regulamentadas. Para a TI, isso representa um grande desafio: como desenvolver e testar uma solução definitiva se determinados requisitos ainda podem mudar? O resultado pode ser aumento de custos, retrabalho, necessidade de novas atualizações e pressão sobre equipes de tecnologia, fornecedores de software e departamentos fiscais. Por isso, esperar a última hora para começar a preparação pode ser um grande risco. 🔄 TI e Fiscal precisam trabalhar juntos A Reforma Tributária também reforça a necessidade de integração entre diferentes áreas da empresa. O departamento fiscal conhece as regras e os impactos tributários. A contabilidade entende os reflexos nos registros e demonstrações. O financeiro precisa avaliar os impactos no fluxo de caixa. Já a TI é responsável por transformar essas necessidades em processos, parametrizações e soluções tecnológicas. Essa comunicação precisa acontecer de forma contínua. Não adianta o setor fiscal descobrir uma nova exigência quando o sistema já está em produção, assim como não é suficiente a TI realizar uma atualização sem compreender corretamente o impacto tributário daquela alteração. 📌 O que as empresas devem fazer? Mesmo diante das indefinições, já é possível começar a preparação. É importante mapear os sistemas utilizados pela empresa, identificar quais processos serão impactados, acompanhar as atualizações oficiais, conversar com fornecedores de software e revisar os cadastros e parametrizações fiscais. Também é fundamental realizar testes antes da entrada efetiva de novas regras, evitando que problemas sejam descobertos somente quando a operação já estiver valendo. A Reforma Tributária não será apenas uma mudança de cálculo de impostos. Ela também será uma transformação tecnológica. Empresas que deixarem a adaptação para depois poderão enfrentar um cenário de urgência, retrabalho e custos elevados. Já aquelas que começarem a se preparar desde agora terão mais tempo para identificar problemas, testar soluções e ajustar seus processos. No fim das contas, a tecnologia será uma das principais ferramentas para garantir que a transição tributária aconteça de forma segura e organizada. E, nesse cenário, acompanhar as mudanças deixou de ser uma opção: tornou-se uma necessidade.