💙 SIMPLES NACIONAL: SUA EMPRESA PODE ESTAR PAGANDO MAIS IMPOSTOS DO QUE IMAGINA!
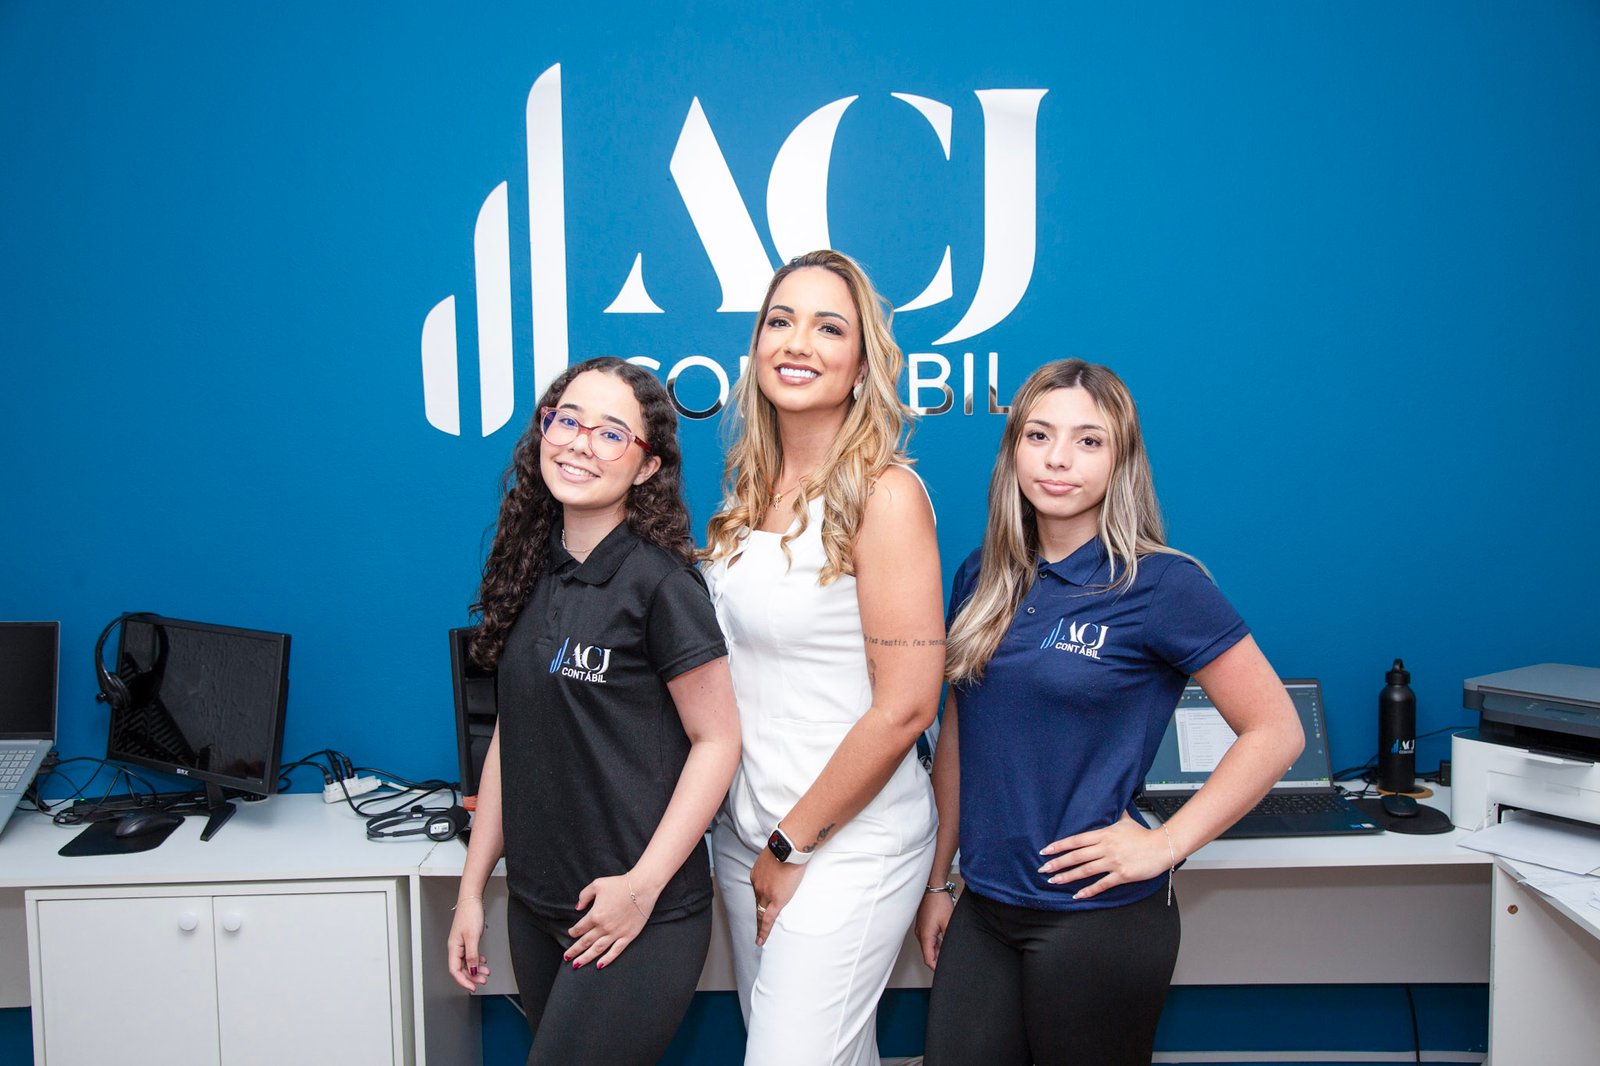
Você sabia que duas empresas podem faturar exatamente o mesmo valor no mês e, ainda assim, pagar impostos completamente diferentes? 😱📊 Muitos empresários acreditam que, por estarem enquadrados no Simples Nacional, pagarão sempre a mesma porcentagem de impostos. Mas não é bem assim! O Simples Nacional é um regime tributário criado para simplificar o recolhimento de tributos das microempresas e empresas de pequeno porte. Porém, simplificado não significa que o cálculo seja igual para todas as empresas! Existem regras, anexos, faixas de faturamento e particularidades que influenciam diretamente o valor dos impostos. 📌 COMÉRCIO E SERVIÇOS NÃO PAGAM NECESSARIAMENTE A MESMA ALÍQUOTA! As empresas comerciais, em regra, são tributadas pelo Anexo I, que possui alíquotas nominais de 4% a 19%. Já as empresas prestadoras de serviços podem estar enquadradas em diferentes anexos, dependendo da atividade exercida. No Anexo III, as alíquotas nominais variam de 6% a 33%. No Anexo V, variam de 15,5% a 30,5%. E atenção: determinadas atividades podem ter seu enquadramento influenciado pelo Fator R, que considera a relação entre a folha de salários e a receita bruta, conforme as regras da legislação. Isso significa que conhecer a atividade da empresa e realizar corretamente a apuração tributária faz toda a diferença! 📈 O FATURAMENTO DOS ÚLTIMOS 12 MESES PODE AUMENTAR SEUS IMPOSTOS! Outro ponto que muitos empresários desconhecem é o chamado RBT12, que corresponde à receita bruta acumulada nos 12 meses anteriores ao período de apuração. É esse valor que, em regra, determina a faixa de tributação utilizada no cálculo do Simples Nacional. Por exemplo: uma empresa que faturou R$ 30 mil neste mês pode pagar uma alíquota efetiva diferente de outra empresa que também faturou R$ 30 mil, porque o faturamento acumulado dos últimos 12 meses pode ser diferente. Além disso, as tabelas possuem uma parcela a deduzir, utilizada no cálculo da alíquota efetiva. Portanto, a alíquota nominal apresentada na tabela não corresponde necessariamente ao percentual final recolhido no DAS. ⚠️ E O QUE ACONTECE QUANDO A EMPRESA CRESCE? O limite geral de receita bruta anual para permanência no Simples Nacional é de R$ 4,8 milhões no mercado interno, observadas as regras legais. Quando esse limite é ultrapassado, a empresa pode ser excluída do regime, com efeitos que variam conforme o percentual excedido e o momento em que o excesso ocorre. Também existem sublimites para recolhimento de ICMS e ISS pelo Simples Nacional, que precisam ser acompanhados. Por isso, crescer exige mais do que vender: exige planejamento tributário, acompanhamento do faturamento e organização fiscal! 💙 CONHEÇA PARTE DA NOSSA EQUIPE FISCAL! Por trás de cada apuração, conferência e obrigação fiscal, existem profissionais comprometidos com a organização e a segurança das empresas que confiam em nosso trabalho. Hoje queremos apresentar a Beatriz e a Rafaela, auxiliares do Departamento Fiscal da ACJ Contábil. Elas fazem parte de uma equipe que também conta com Amanda, Ana Katarina, Manuela e outros profissionais, trabalhando em conjunto para acompanhar as rotinas fiscais dos nossos clientes. Na ACJ, acreditamos que uma contabilidade de qualidade vai muito além da emissão de guias. Nosso compromisso é oferecer orientação, acompanhamento e informações que ajudem os empresários a tomar decisões mais seguras. 🚀 SUA EMPRESA ESTÁ NO REGIME TRIBUTÁRIO MAIS ADEQUADO? Você sabe qual é a alíquota efetiva do seu negócio? Conhece seu faturamento acumulado dos últimos 12 meses? Sabe como o crescimento da sua empresa pode impactar os impostos? Essas são perguntas que todo empresário deveria conseguir responder! A ACJ Contábil está preparada para ajudar você a compreender suas obrigações fiscais, avaliar seu enquadramento tributário e planejar o crescimento do seu negócio com responsabilidade. 📲 Fale com nossa equipe: (11) 99108-1608 💙 ACJ CONTÁBIL — PLANEJAMENTO, DISCIPLINA E RESULTADOS. #ACJContábil #SimplesNacional #DepartamentoFiscal #Contabilidade #PlanejamentoTributário #GestãoEmpresarial #Empreendedorismo #Impostos #Empresas #ContabilidadeConsultiva
🚨 MEI QUE PAGOU O DAS EM DIA PODE RECEBER DINHEIRO DE VOLTA? ENTENDA SE VOCÊ TEM DIREITO!

Você é Microempreendedor Individual (MEI), mantém seus impostos em dia e ouviu falar que pode receber valores de volta da Receita Federal? 💰 A resposta é SIM, mas não é para todo mundo! Muitos microempreendedores não sabem que existem situações em que é possível solicitar a restituição de valores pagos por meio do Documento de Arrecadação do Simples Nacional (DAS). ⚠️ Mas atenção: pagar o DAS em dia, por si só, não dá direito à devolução! A restituição pode acontecer em situações específicas, como: ✅ Pagamento em duplicidade: quando o MEI paga duas vezes a mesma guia. ✅ Pagamento indevido: quando um valor é recolhido sem que exista obrigação de pagá-lo. ✅ Pagamento maior que o devido: quando há recolhimento de valores acima do que realmente deveria ser pago. ✅ Situações previdenciárias específicas: como determinados períodos completos de recebimento de benefícios do INSS, em que a contribuição previdenciária do DAS não era devida. 📅 E qual é o prazo para solicitar? Em regra, o MEI tem até 5 anos, contados da data do pagamento indevido, para solicitar a restituição. 💻 Como pedir a devolução? O pedido pode ser realizado pelo sistema de Pedido Eletrônico de Restituição, disponível nos canais oficiais da Receita Federal e do Simples Nacional. Vale lembrar que a Receita Federal restitui a parcela federal do DAS, correspondente ao INSS. Os valores de ICMS e ISS devem ser solicitados aos respectivos órgãos estaduais e municipais. 🚨 CUIDADO COM AS INFORMAÇÕES FALSAS! Não existe uma devolução automática para todos os MEIs que pagaram suas contribuições corretamente. Antes de solicitar qualquer restituição, é fundamental verificar se realmente existe um pagamento indevido ou a maior. 📊 A ACJ Contábil pode ajudar você! Nossa equipe pode analisar seus recolhimentos, identificar possíveis pagamentos indevidos e orientar sobre os procedimentos corretos. 💬 Você é MEI e sempre pagou suas guias em dia? Já sabia dessa possibilidade? Conta aqui nos comentários e compartilhe essa informação com outro microempreendedor! ACJ CONTÁBIL Sua empresa em boas mãos! 💙

🚨 MEI VAI TER DÍVIDAS PERDOADAS E NOVO LIMITE DE FATURAMENTO? Novidades importantes estão em discussão e podem trazer mudanças para os microempreendedores individuais! 📢 Entre os assuntos estão: ✅ Possibilidade de perdão ou redução de dívidas ✅ Aumento do limite anual de faturamento ✅ Novas condições para regularização do MEI ⚠️ Atenção: essas medidas ainda dependem de aprovação. Não significa que as dívidas já foram perdoadas ou que o limite de faturamento já aumentou. 💙 A ACJ Contábil acompanha as novidades para manter você sempre bem informado! 📲 Entre em contato com nossa equipe e saiba como manter seu MEI regularizado. #ACJContábil #MEI #MicroempreendedorIndividual #Empreendedorismo #Contabilidade #LimiteMEI #RegularizaçãoMEI

🚀💙 EMPREENDEDOR, SUA ESCALA TAMBÉM É 7×7? 😂

Enquanto muitos discutem a escala 6×1 ou 5×2, o empreendedor conhece bem a famosa 7×7, 24 horas por dia! 🤯 É acordar pensando nos negócios, passar o dia resolvendo problemas e, quando finalmente deita para descansar, a cabeça continua trabalhando! São contas para pagar, clientes para atender, funcionários, impostos, decisões e mil ideias para colocar em prática. Por trás de cada empresa existe alguém que enfrenta desafios diariamente, abre mão de momentos de descanso e faz de tudo para ver seu negócio crescer. Mas vale lembrar: empreender também exige cuidar de si. Descansar não é perder tempo, é renovar as forças para continuar conquistando seus objetivos. 💙 😂 E aí, empreendedor, você também é assim? Ou consegue desligar a mente quando termina o expediente? 💙 ACJ Contábil Planejamento | Disciplina | Resultados #ACJContabil #VidaDeEmpreendedor #Empreendedorismo #Empresarios #Escala7x7 #Contabilidade

7 de Setembro: um dia para lembrar o valor da nossa independência

O dia 7 de setembro representa um dos momentos mais importantes da história do Brasil: a conquista da nossa independência. Mais do que lembrar um acontecimento histórico, esta data nos convida a refletir sobre a importância da responsabilidade, da união e do compromisso com a construção de um país melhor. A independência também está presente nas atitudes de cada cidadão, no trabalho realizado com honestidade, no respeito ao próximo, na valorização das empresas brasileiras e na contribuição de cada pessoa para o desenvolvimento da nossa sociedade. Um Brasil mais forte é construído diariamente, por meio de escolhas conscientes, responsabilidade e participação. Que esta data renove a esperança, fortaleça o sentimento de pertencimento e nos inspire a continuar construindo um futuro com mais ética, respeito e oportunidades para todos. A ACJ Contábil deseja a todos um Feliz 7 de Setembro!  

STF analisa quem terá competência para fiscalizar e cobrar o IBS

A reforma tributária trouxe uma nova estrutura para a cobrança dos impostos sobre o consumo. Entre os principais tributos criados está o Imposto sobre Bens e Serviços, o IBS, que substituirá gradualmente o ICMS, dos estados, e o ISS, dos municípios. Como o IBS será compartilhado entre estados, Distrito Federal e municípios, surgiu uma importante discussão jurídica: quem terá competência para fiscalizar, cobrar e julgar os conflitos relacionados ao novo imposto? A Constituição prevê que estados e municípios atuarão de forma integrada, por meio do Comitê Gestor do IBS. Esse comitê terá a função de coordenar atividades como a arrecadação, a distribuição dos valores e a uniformização da interpretação das regras do imposto. Apesar disso, ainda existem dúvidas sobre a divisão de responsabilidades entre o Comitê Gestor, as administrações tributárias estaduais e municipais e o Poder Judiciário. O Supremo Tribunal Federal analisa justamente os limites dessas competências. A discussão envolve a possibilidade de estados e municípios continuarem exercendo suas funções de fiscalização e cobrança, além da definição de qual Justiça será responsável por julgar as ações relacionadas ao IBS. Uma das propostas debatidas é manter na Justiça Estadual os processos envolvendo o IBS e na Justiça Federal as ações relacionadas à CBS, tributo de competência da União. Essa separação busca preservar a estrutura federativa e evitar conflitos entre os diferentes entes públicos. A decisão do STF poderá influenciar diretamente a rotina das empresas. Isso porque a definição de quem poderá fiscalizar e cobrar o IBS afetará procedimentos, autuações, recursos administrativos, execuções fiscais e o relacionamento dos contribuintes com os órgãos públicos. Para as empresas, a mudança exige atenção. Durante o período de transição, será necessário acompanhar novas regras, regulamentações, sistemas de apuração, documentos fiscais e obrigações acessórias. Também será importante avaliar como o IBS será calculado em cada operação, qual ente terá direito à arrecadação e de que forma eventuais divergências serão resolvidas. A definição dessas competências é essencial para garantir segurança jurídica aos contribuintes. Sem regras claras, uma mesma empresa poderia receber cobranças de diferentes órgãos ou enfrentar dificuldades para identificar qual autoridade tem competência para fiscalizar determinada operação. A reforma tributária pretende simplificar o sistema, mas a transição exigirá adaptação por parte das empresas e dos profissionais da área contábil e tributária. Por isso, acompanhar as decisões do STF e as regulamentações do Comitê Gestor será fundamental. Até que o Supremo conclua a análise, alguns pontos ainda podem sofrer alterações. A decisão final deverá esclarecer os limites de atuação dos estados, municípios e do Comitê Gestor do IBS. A ACJ Contábil continuará acompanhando esse assunto para manter seus clientes informados sobre os impactos da reforma tributária e orientar as empresas durante o período de transição. Empresários, fiquem atentos. As novas regras poderão afetar diretamente a fiscalização, a cobrança e o planejamento tributário das empresas. Fontes: Emenda Constitucional nº 132/2023, Comitê Gestor do IBS e Senado Federal.

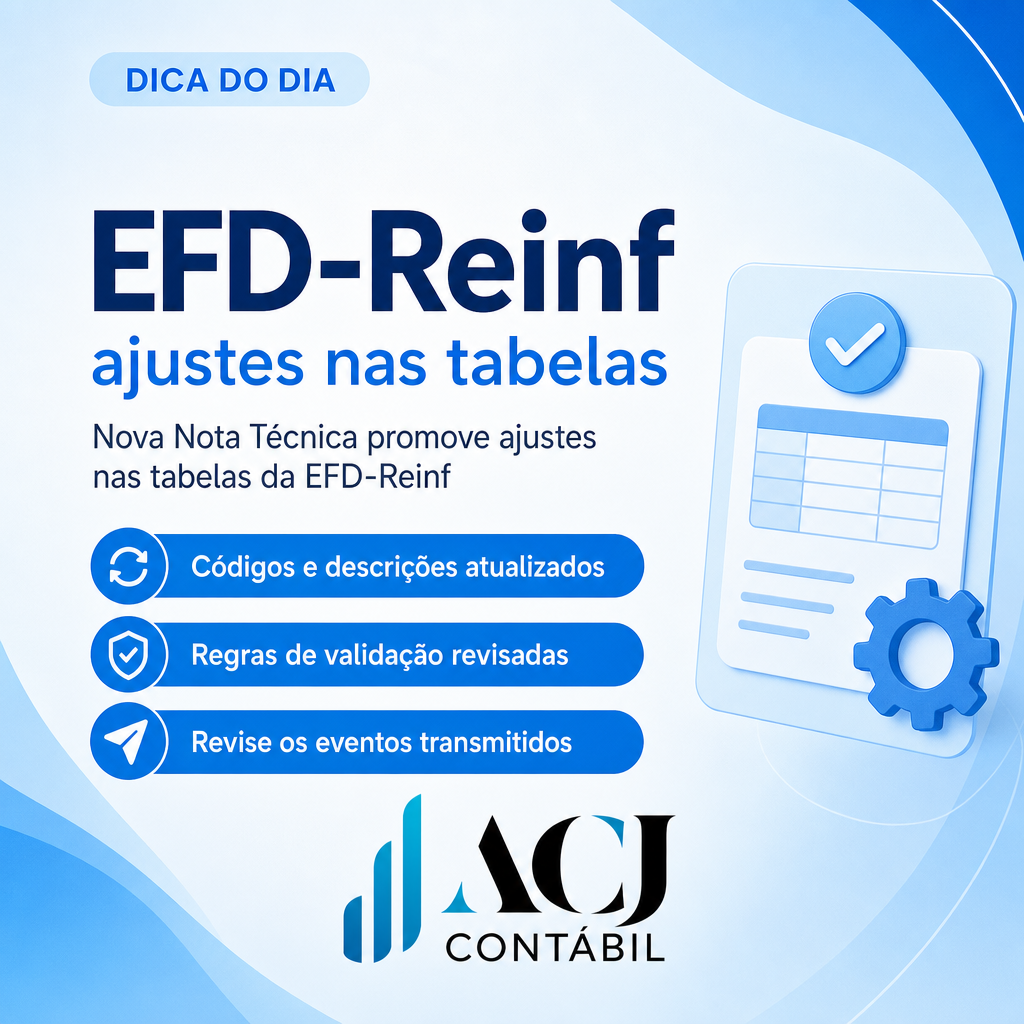
📌 Nova Nota Técnica promove ajustes nas tabelas da EFD-Reinf

A Receita Federal publicou uma nova Nota Técnica promovendo ajustes nas tabelas da EFD-Reinf (Escrituração Fiscal Digital das Retenções e Informações da Contribuição Previdenciária Substituída). A mudança impacta diretamente a forma como as empresas transmitem e informam os eventos ao Fisco, exigindo atenção redobrada do setor contábil e fiscal. 🧾 O que é a EFD-Reinf? A EFD-Reinf é uma obrigação acessória que integra o Sistema Público de Escrituração Digital (SPED). Ela é responsável por transmitir informações sobre retenções na fonte, contribuição previdenciária substituída, receitas de espetáculos desportivos e demais fatos geradores que não são tratados no eSocial. Em resumo, é o canal que mantém o Fisco atualizado sobre valores que impactam a apuração de tributos. O que muda com a Nota Técnica? A Nota Técnica promove ajustes nas tabelas utilizadas na escrituração, o que pode afetar o preenchimento de campos, a validação de eventos e a forma como determinadas informações são classificadas. Entre os principais pontos de atenção, destacam-se: Atualização de códigos e descrições em tabelas de eventos; Ajustes em regras de validação dos arquivos transmitidos; Alterações que impactam o preenchimento de eventos periódicos e de fechamento; Necessidade de revisão dos procedimentos internos de envio da obrigação. Por que isso importa para a sua empresa? Qualquer alteração nas tabelas da EFD-Reinf exige que o escritório contábil e a empresa revisem seus sistemas e rotinas. O envio incorreto ou fora do padrão pode gerar rejeições, inconsistências e até multas por descumprimento de obrigação acessória. Manter a escrituração em dia e alinhada às novas regras é essencial para evitar riscos fiscais e previdenciários. O que fazer agora? Verifique se o seu sistema contábil já está atualizado com a nova versão da Nota Técnica; Revise os eventos transmitidos nos últimos períodos para identificar possíveis inconsistências; Confirme os prazos de transmissão junto ao seu contador; Mantenha os dados cadastrais e de retenção sempre atualizados. Na ACJ Contábil, acompanhamos de perto todas as atualizações do SPED, eSocial e EFD-Reinf para garantir que a sua empresa esteja sempre em conformidade. Ficou com dúvida sobre como essa Nota Técnica impacta a sua rotina? Fala com a gente! 💙

📢 Simples Nacional, Dirbi e outros tributos vencem nesta quinta-feira (20): confira a agenda completa e evite multas

Agosto de 2026 chegou com uma das semanas mais movimentadas do calendário tributário. Nesta quinta-feira, dia 20 de agosto, vencem simultaneamente várias obrigações federais que exigem atenção redobrada de empresários e contadores. Se você é optante pelo Simples Nacional, MEI, ou tem empresa enquadrada em Lucro Presumido ou Lucro Real, este texto é para você. A concentração de prazos no mesmo dia não é coincidência: a Receita Federal concentra boa parte dos vencimentos mensais no dia 20. O problema é que, quando vários tributos caem na mesma data, aumenta o risco de esquecimento, atraso e, consequentemente, de multas e juros que pesam no bolso. Por isso, preparamos um guia completo com tudo o que vence nesta quinta, quem está obrigado, quais as consequências do atraso e como se organizar para não errar. 📌 O que vence nesta quinta-feira (20/08/2026) 1. DAS – Simples Nacional (apuração de julho/2026) O Documento de Arrecadação do Simples Nacional (DAS) reúne, em uma única guia, oito tributos: IRPJ, CSLL, PIS, COFINS, IPI, ICMS, ISS e a Contribuição Previdenciária Patronal (CPP). Empresas optantes pelo Simples Nacional, incluindo o MEI (SIMEI), devem quitar o DAS referente à competência de julho de 2026 até o dia 20. O pagamento é feito pelo PGDAS-D (Programa Gerador do Documento de Arrecadação do Simples Nacional), disponível no Portal do Simples Nacional. ⚠️ Importante: o vencimento do dia 20 não é prorrogado para o dia útil seguinte quando cai em dia útil. Como o dia 20 de agosto é uma quinta-feira, o prazo é exatamente hoje. 2. PGDAS-D – Declaração do Simples Nacional (apuração de julho/2026) Além do pagamento, é obrigatório gerar e transmitir o PGDAS-D referente a julho de 2026. A declaração apura os valores devidos e é condição para a emissão do DAS. Mesmo que a empresa não tenha faturamento no mês, a declaração pode ser necessária conforme a situação — por isso, sempre confirme com seu contador. 3. DIRBI – Declaração de Incentivos, Renúncias, Benefícios e Imunidades (referência junho/2026) A DIRBI é uma declaração relativamente nova, instituída pela Instrução Normativa RFB nº 2.198/2024, e obriga as empresas a informarem à Receita Federal os benefícios, incentivos, renúncias e imunidades de natureza tributária que usufruem. Nesta quinta vence a DIRBI referente ao período de junho de 2026. O prazo é o 20º dia do segundo mês subsequente ao período de apuração. ⚠️ Quem está obrigado: pessoas jurídicas que usufruem de benefícios fiscais como, por exemplo, incentivos de ICMS, subvenções, imunidades, entre outros. A não entrega ou a entrega em atraso gera multa. 4. Contribuições previdenciárias (INSS) – competência julho/2026 Também vencem no dia 20 as contribuições previdenciárias devidas pela empresa sobre a remuneração dos empregados, trabalhadores avulsos e contribuintes individuais, referentes a julho de 2026. Isso inclui empresas do Simples Nacional (contribuição sobre folha) e demais regimes. 5. DAS – MEI (SIMEI) O microempreendedor individual também tem vencimento hoje: a guia mensal do DAS SIMEI, referente a julho de 2026, deve ser paga até o dia 20. O valor é fixo e varia conforme a atividade (comércio, indústria, serviço ou transporte). 📋 Outros tributos que merecem atenção em agosto Além do dia 20, o mês de agosto de 2026 concentra outras obrigações importantes que você não pode deixar passar: EFD-Reinf (julho/2026) – venceu em 17/08 (segunda-feira) DCTFWeb – último dia útil do mês (31/08) DME, DOI e DeCripto – 31/08 FGTS – dia 7 IRPJ e CSLL – conforme regime de apuração (trimestral ou estimativa mensal) PIS e COFINS – conforme regime O dia 31 de agosto, último dia útil do mês, concentra cinco compromissos, incluindo a DCTFWeb. Ou seja: quem se organizar bem nesta semana já sai na frente. ⚠️ O que acontece se eu atrasar? Atraso no pagamento de tributos federais gera consequências imediatas: Multa de mora de 0,33% ao dia, limitada a 20% do valor do tributo Juros calculados pela taxa Selic acumulada Multa de ofício (quando houver lançamento de ofício pela fiscalização), que pode chegar a 75% Para declarações como a DIRBI, multa específica por atraso na entrega Restrições no parcelamento e dificuldade de obter certidões negativas Risco de inclusão em dívida ativa e protesto No caso do Simples Nacional, o atraso também pode impactar a regularidade fiscal, essencial para emissão de certidões, participação em licitações e obtenção de financiamentos. ✅ Como se organizar e evitar dor de cabeça Confira a agenda completa do mês com seu contador logo no início de cada mês Separe os valores com antecedência, evitando surpresas no dia do vencimento Mantenha a contabilidade em dia para que o PGDAS-D e o DAS sejam gerados corretamente Não deixe para a última hora – sistemas podem ficar lentos no dia do vencimento Verifique se sua empresa está obrigada à DIRBI – é uma obrigação nova e muitas empresas ainda não sabem que precisam entregar Guarde os comprovantes de pagamento e transmissão por pelo menos 5 anos 💡 Por que isso importa para o seu negócio? A gestão tributária não é só pagar imposto: é pagar certo, no prazo e sem desperdício. Empresas que se organizam evitam multas desnecessárias, mantêm a regularidade fiscal e ganham previsibilidade financeira. Em um cenário de reforma tributária em andamento, com novas obrigações surgindo (como a própria DIRBI), estar bem assessorado faz toda a diferença. Aqui na ACJ Contábil, acompanhamos diariamente o calendário de obrigações de cada cliente, garantindo que nenhum prazo seja perdido e que cada tributo seja apurado corretamente, dentro do regime tributário mais adequado ao seu negócio. Se você ainda não sabe se está obrigado à DIRBI, se tem dúvidas sobre o DAS ou se quer revisar a saúde fiscal da sua empresa, fale com a nossa equipe. Estamos prontos para cuidar disso por você.

Nova versão do regulamento do IBS e da CBS pode sair até outubro

A regulamentação da Reforma Tributária continua avançando e uma nova versão das regras que envolvem o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) poderá ser divulgada até outubro. A expectativa é que essa nova etapa traga mais esclarecimentos sobre o funcionamento dos dois novos tributos, que fazem parte da substituição gradual de impostos atualmente conhecidos pelas empresas. O IBS será um imposto de competência compartilhada entre estados e municípios, enquanto a CBS será de competência da União. Ambos seguem o modelo de tributação sobre o consumo e foram criados dentro da proposta de simplificação do sistema tributário brasileiro. Com a publicação de uma nova versão do regulamento, empresas de diferentes setores poderão ter acesso a informações mais detalhadas sobre regras de apuração, créditos tributários, documentos fiscais, obrigações acessórias, procedimentos de recolhimento e demais aspectos relacionados à transição. 📌 Por que essa regulamentação é tão importante? A regulamentação é fundamental porque a Reforma Tributária não envolve apenas a criação de novos impostos. A mudança também altera a forma como as empresas deverão lidar com a tributação de suas operações. Na prática, será necessário adaptar processos internos, sistemas de emissão de documentos fiscais, controles contábeis e fiscais e, em muitos casos, a própria formação de preços dos produtos e serviços. Por isso, cada nova definição sobre o IBS e a CBS pode impactar diretamente o planejamento das empresas. Além disso, a transição para o novo modelo será gradual. Durante esse período, empresas precisarão acompanhar simultaneamente regras do sistema atual e as novas regras que serão implementadas. 🔎 O que as empresas devem acompanhar? Entre os pontos que merecem atenção estão as regras relacionadas à apropriação e utilização de créditos, tratamento das operações, emissão de documentos fiscais, cumprimento das obrigações acessórias e demais procedimentos necessários para a adaptação ao novo sistema. Outro ponto importante será entender como as mudanças poderão afetar diferentes setores da economia, já que o impacto da Reforma Tributária pode variar de acordo com a atividade, regime tributário, cadeia de fornecedores e perfil dos clientes de cada empresa. Por isso, não é recomendável esperar a mudança chegar para começar a se preparar. ⚠️ A atenção deve começar agora Mesmo que novas regras ainda estejam sendo detalhadas, as empresas já podem começar a avaliar seus processos e identificar quais áreas poderão ser mais afetadas. A área fiscal, por exemplo, deverá acompanhar de perto as mudanças relacionadas à emissão de documentos e à apuração dos novos tributos. Já o setor contábil precisará avaliar os impactos nos registros e controles da empresa. Também será importante revisar contratos, preços, margens e processos comerciais, principalmente para empresas que trabalham com diferentes tipos de operações e possuem uma cadeia extensa de fornecedores e clientes. 💡 Informação será essencial durante a transição A Reforma Tributária representa uma das maiores mudanças no sistema de tributação sobre o consumo no Brasil. Por isso, acompanhar as atualizações do IBS e da CBS será indispensável para reduzir riscos e tomar decisões mais seguras. A possível divulgação de uma nova versão do regulamento até outubro representa mais um passo nesse processo de regulamentação e pode trazer respostas para dúvidas que ainda permanecem em aberto. Empresas que se anteciparem terão mais tempo para entender as mudanças, adaptar seus processos e se preparar para a nova realidade tributária. 📢 A Reforma Tributária está avançando. Sua empresa já está se preparando?

STJ afasta ICMS e mantém ISS sobre fornecimento de smart cards a bancos: entenda a decisão e seus impactos tributários

O Superior Tribunal de Justiça (STJ) decidiu que o fornecimento de smart cards destinados a instituições financeiras está sujeito à incidência do Imposto Sobre Serviços (ISS), e não do ICMS. A decisão reforça a importância de analisar a natureza da atividade efetivamente realizada pela empresa antes de definir qual imposto deve ser recolhido. O caso envolve uma discussão bastante relevante para empresas que atuam no fornecimento de produtos tecnológicos utilizados por bancos e outras instituições financeiras. Embora os smart cards sejam objetos físicos e possam ser considerados, em uma análise superficial, como mercadorias sujeitas à circulação, o entendimento adotado pelo STJ levou em consideração o contexto da operação e a atividade desempenhada pela empresa fornecedora. Os smart cards são cartões que possuem recursos tecnológicos capazes de armazenar e processar informações, sendo utilizados em diferentes soluções, inclusive em sistemas bancários, autenticação, identificação e segurança. Por apresentarem características físicas semelhantes às de outros produtos comercializados, surgiu a discussão sobre a possibilidade de incidência do ICMS na operação. Entretanto, a controvérsia tributária não deve ser analisada apenas pela existência de um bem material. O ponto central está em identificar qual é a natureza da atividade prestada e qual serviço está efetivamente sendo disponibilizado ao cliente. No entendimento adotado pelo STJ, a operação relacionada ao fornecimento dos smart cards aos bancos está inserida no campo de incidência do ISS. Dessa forma, afasta-se a cobrança do ICMS sobre a operação discutida no processo. A decisão é importante porque demonstra que a definição do tributo aplicável depende da análise jurídica e econômica da operação, não sendo suficiente observar apenas se existe um produto físico envolvido. ISS x ICMS: por que essa diferença é tão importante? A discussão entre ISS e ICMS é recorrente no ambiente empresarial brasileiro. De maneira geral, o ISS é um imposto de competência dos municípios e está relacionado à prestação de serviços previstos na legislação complementar. Já o ICMS, de competência dos estados e do Distrito Federal, está relacionado, entre outras hipóteses, à circulação de mercadorias e determinadas prestações de serviços. O problema aparece justamente em situações nas quais uma operação possui características de produto e de serviço ao mesmo tempo. É o que pode acontecer com soluções tecnológicas, equipamentos personalizados, softwares, cartões com tecnologia embarcada, sistemas de segurança e diversas outras atividades modernas que não se encaixam perfeitamente na antiga divisão entre “mercadoria” e “serviço”. Por isso, decisões judiciais como essa possuem grande relevância para empresas que trabalham com tecnologia e fornecimento de soluções para instituições financeiras. O que o STJ considerou? A análise do STJ levou em consideração a atividade desenvolvida no contexto da contratação, e não apenas a existência física do smart card. Esse ponto é fundamental. Uma empresa pode entregar determinado objeto ao cliente, mas isso não significa automaticamente que toda a operação deverá ser tratada como uma simples venda de mercadoria. Quando o objeto entregue está relacionado a uma prestação de serviço prevista na legislação tributária, é necessário avaliar a operação de maneira integrada. No caso analisado, o smart card não foi tratado simplesmente como uma mercadoria comum colocada em circulação. O fornecimento estava relacionado a uma atividade destinada às instituições financeiras, inserindo-se no contexto de uma solução que, segundo o entendimento judicial, está submetida ao ISS. Impactos para empresas de tecnologia A decisão chama atenção principalmente das empresas que fornecem produtos ou soluções tecnológicas para bancos, fintechs, empresas de meios de pagamento e outras instituições financeiras. Isso porque operações que envolvem hardware, tecnologia, personalização, processamento, segurança, sistemas e serviços associados podem gerar dúvidas quanto ao enquadramento tributário. Uma classificação inadequada pode resultar em recolhimento indevido de impostos, pagamento em duplicidade ou até mesmo questionamentos por parte do Fisco. Por isso, é importante que as empresas analisem detalhadamente seus contratos, notas fiscais, descrição dos serviços, códigos utilizados na emissão dos documentos fiscais e o enquadramento tributário de cada operação. A decisão não significa que todo smart card será tributado pelo ISS É importante fazer uma ressalva. A decisão do STJ não deve ser interpretada de maneira automática como se qualquer venda de smart card ou cartão tecnológico estivesse sempre sujeita ao ISS. A tributação depende das características concretas da operação e da atividade efetivamente desenvolvida. Ou seja, empresas que trabalham com produtos semelhantes precisam analisar individualmente seus contratos e operações antes de alterar a forma de tributação. Essa cautela é especialmente importante porque a fronteira entre circulação de mercadorias e prestação de serviços pode variar de acordo com a estrutura da operação. Por que essa decisão merece atenção? O entendimento do STJ reforça uma tendência cada vez mais relevante no Direito Tributário: a necessidade de olhar para a essência da operação, especialmente diante do avanço tecnológico. Atualmente, diversas empresas não comercializam apenas produtos isolados. Elas fornecem soluções completas, que podem envolver equipamentos, sistemas, personalização, suporte, processamento de informações e outros serviços. Nesse cenário, simplesmente observar a existência de um bem físico pode não ser suficiente para determinar qual imposto deve incidir. A decisão envolvendo os smart cards demonstra justamente essa complexidade. Para os contribuintes, o julgamento serve como um alerta para revisar operações que possuem características híbridas e verificar se a tributação atualmente utilizada está de acordo com a natureza efetiva da atividade. O que as empresas devem fazer? Diante desse entendimento, empresas que trabalham com soluções semelhantes devem avaliar suas operações com atenção. É recomendável revisar: a descrição das atividades no contrato social; os contratos firmados com clientes; a forma de emissão das notas fiscais; os serviços efetivamente prestados; os códigos de serviço utilizados; a incidência de ISS ou ICMS em cada operação; o tratamento tributário adotado atualmente; e eventuais valores recolhidos nos últimos períodos. Dependendo do caso concreto, uma revisão tributária pode identificar oportunidades de correção de procedimentos e até mesmo possíveis valores recolhidos de forma indevida. Conclusão A decisão do STJ envolvendo o fornecimento de smart cards a bancos representa mais um importante capítulo na discussão sobre os limites entre ISS e ICMS. O entendimento demonstra que a existência de um produto físico … Ler mais