PEM 2025: prazo final para municípios aderirem ao parcelamento de débitos previdenciários termina nesta segunda-feira (31)

Atenção, gestores municipais e contadores públicos: a última chance de regularizar débitos previdenciários com condições excepcionais se encerra nesta segunda-feira, 31 de agosto de 2026. O Parcelamento Excepcional de Débitos Previdenciários dos Municípios e Consórcios Intermunicipais (PEM 2025) foi criado para dar aos entes públicos uma oportunidade histórica de limpar pendências junto à União com benefícios muito superiores aos parcelamentos tradicionais. Quem ainda não aderiu precisa correr — o prazo não será prorrogado. O que é o PEM 2025? Instituído pela Emenda Constitucional nº 136/2025 (originada da PEC 66/2023) e regulamentado pela IN RFB nº 2.283/2025, o programa permite que municípios e consórcios públicos intermunicipais regularizem débitos previdenciários vencidos até 31 de agosto de 2025. O volume de dívidas elegíveis é expressivo: já ultrapassa R$ 3 bilhões. E a Receita Federal divulgou uma lista com 601 municípios que possuem pendências fiscais e ainda não solicitaram a adesão — ou seja, há um número considerável de prefeituras que podem perder essa janela. Quais as condições vantajosas? O grande diferencial do PEM 2025 em relação aos programas anteriores está nos descontos e no prazo: Redução de 40% nas multas de mora e de ofício; Redução de 80% nos juros de mora; Parcelamento em até 300 meses (25 anos); 60 meses adicionais exclusivos para os municípios, ampliando ainda mais o prazo de quitação; Possibilidade de desistir de parcelamentos ativos relativos a esses débitos para aderir ao PEM 2025, consolidando tudo em condições melhores. Na prática, o ente público consegue transformar uma dívida que pesava no orçamento em parcelas alongadas e com encargos drasticamente reduzidos — aliviando o caixa e evitando bloqueios, retenções e restrições de transferências. Como fazer a adesão? O processo é 100% online e gratuito, realizado em duas etapas, exclusivamente pelo Portal de Serviços da Receita Federal (e-CAC), com uso da conta gov.br. O gestor deve: Acessar o e-CAC com a conta gov.br; Localizar o serviço do PEM 2025; Consultar a situação dos débitos; Formalizar o pedido de adesão dentro do prazo. Por que isso importa agora? O prazo de 31 de agosto de 2026 é improrrogável. Após essa data, os municípios que não aderirem perdem o direito às condições excepcionais e seguem sujeitos à cobrança integral dos encargos, além dos riscos de restrições fiscais e previdenciárias. Para os contadores e assessorias que atendem prefeituras, este é o momento de auditar a situação previdenciária dos clientes, verificar a elegibilidade dos débitos e providenciar a adesão imediatamente. Cada dia conta — e a segunda-feira é o limite. Não deixe para a última hora. Consulte a situação do seu município hoje mesmo e garanta o parcelamento com as melhores condições já oferecidas pela União.
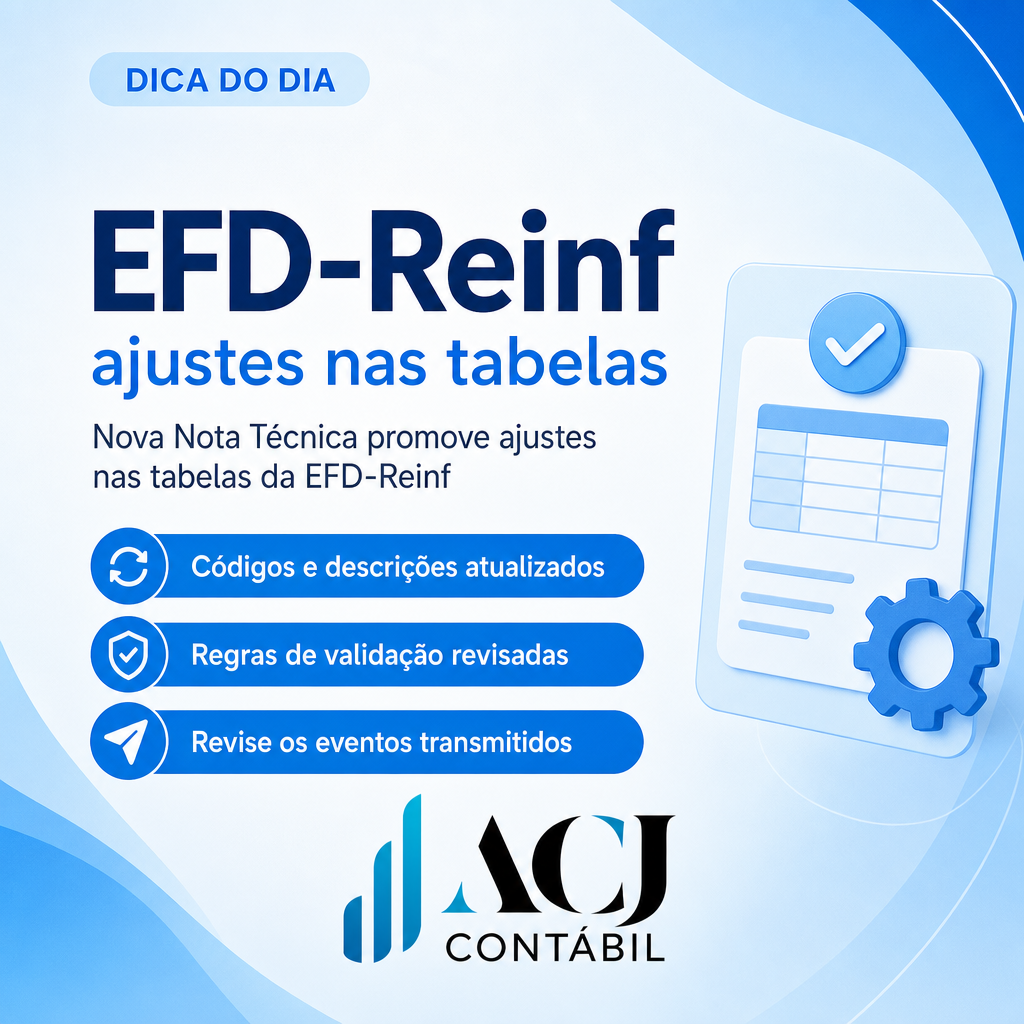
📌 Nova Nota Técnica promove ajustes nas tabelas da EFD-Reinf

A Receita Federal publicou uma nova Nota Técnica promovendo ajustes nas tabelas da EFD-Reinf (Escrituração Fiscal Digital das Retenções e Informações da Contribuição Previdenciária Substituída). A mudança impacta diretamente a forma como as empresas transmitem e informam os eventos ao Fisco, exigindo atenção redobrada do setor contábil e fiscal. 🧾 O que é a EFD-Reinf? A EFD-Reinf é uma obrigação acessória que integra o Sistema Público de Escrituração Digital (SPED). Ela é responsável por transmitir informações sobre retenções na fonte, contribuição previdenciária substituída, receitas de espetáculos desportivos e demais fatos geradores que não são tratados no eSocial. Em resumo, é o canal que mantém o Fisco atualizado sobre valores que impactam a apuração de tributos. O que muda com a Nota Técnica? A Nota Técnica promove ajustes nas tabelas utilizadas na escrituração, o que pode afetar o preenchimento de campos, a validação de eventos e a forma como determinadas informações são classificadas. Entre os principais pontos de atenção, destacam-se: Atualização de códigos e descrições em tabelas de eventos; Ajustes em regras de validação dos arquivos transmitidos; Alterações que impactam o preenchimento de eventos periódicos e de fechamento; Necessidade de revisão dos procedimentos internos de envio da obrigação. Por que isso importa para a sua empresa? Qualquer alteração nas tabelas da EFD-Reinf exige que o escritório contábil e a empresa revisem seus sistemas e rotinas. O envio incorreto ou fora do padrão pode gerar rejeições, inconsistências e até multas por descumprimento de obrigação acessória. Manter a escrituração em dia e alinhada às novas regras é essencial para evitar riscos fiscais e previdenciários. O que fazer agora? Verifique se o seu sistema contábil já está atualizado com a nova versão da Nota Técnica; Revise os eventos transmitidos nos últimos períodos para identificar possíveis inconsistências; Confirme os prazos de transmissão junto ao seu contador; Mantenha os dados cadastrais e de retenção sempre atualizados. Na ACJ Contábil, acompanhamos de perto todas as atualizações do SPED, eSocial e EFD-Reinf para garantir que a sua empresa esteja sempre em conformidade. Ficou com dúvida sobre como essa Nota Técnica impacta a sua rotina? Fala com a gente! 💙

📢 Simples Nacional, Dirbi e outros tributos vencem nesta quinta-feira (20): confira a agenda completa e evite multas

Agosto de 2026 chegou com uma das semanas mais movimentadas do calendário tributário. Nesta quinta-feira, dia 20 de agosto, vencem simultaneamente várias obrigações federais que exigem atenção redobrada de empresários e contadores. Se você é optante pelo Simples Nacional, MEI, ou tem empresa enquadrada em Lucro Presumido ou Lucro Real, este texto é para você. A concentração de prazos no mesmo dia não é coincidência: a Receita Federal concentra boa parte dos vencimentos mensais no dia 20. O problema é que, quando vários tributos caem na mesma data, aumenta o risco de esquecimento, atraso e, consequentemente, de multas e juros que pesam no bolso. Por isso, preparamos um guia completo com tudo o que vence nesta quinta, quem está obrigado, quais as consequências do atraso e como se organizar para não errar. 📌 O que vence nesta quinta-feira (20/08/2026) 1. DAS – Simples Nacional (apuração de julho/2026) O Documento de Arrecadação do Simples Nacional (DAS) reúne, em uma única guia, oito tributos: IRPJ, CSLL, PIS, COFINS, IPI, ICMS, ISS e a Contribuição Previdenciária Patronal (CPP). Empresas optantes pelo Simples Nacional, incluindo o MEI (SIMEI), devem quitar o DAS referente à competência de julho de 2026 até o dia 20. O pagamento é feito pelo PGDAS-D (Programa Gerador do Documento de Arrecadação do Simples Nacional), disponível no Portal do Simples Nacional. ⚠️ Importante: o vencimento do dia 20 não é prorrogado para o dia útil seguinte quando cai em dia útil. Como o dia 20 de agosto é uma quinta-feira, o prazo é exatamente hoje. 2. PGDAS-D – Declaração do Simples Nacional (apuração de julho/2026) Além do pagamento, é obrigatório gerar e transmitir o PGDAS-D referente a julho de 2026. A declaração apura os valores devidos e é condição para a emissão do DAS. Mesmo que a empresa não tenha faturamento no mês, a declaração pode ser necessária conforme a situação — por isso, sempre confirme com seu contador. 3. DIRBI – Declaração de Incentivos, Renúncias, Benefícios e Imunidades (referência junho/2026) A DIRBI é uma declaração relativamente nova, instituída pela Instrução Normativa RFB nº 2.198/2024, e obriga as empresas a informarem à Receita Federal os benefícios, incentivos, renúncias e imunidades de natureza tributária que usufruem. Nesta quinta vence a DIRBI referente ao período de junho de 2026. O prazo é o 20º dia do segundo mês subsequente ao período de apuração. ⚠️ Quem está obrigado: pessoas jurídicas que usufruem de benefícios fiscais como, por exemplo, incentivos de ICMS, subvenções, imunidades, entre outros. A não entrega ou a entrega em atraso gera multa. 4. Contribuições previdenciárias (INSS) – competência julho/2026 Também vencem no dia 20 as contribuições previdenciárias devidas pela empresa sobre a remuneração dos empregados, trabalhadores avulsos e contribuintes individuais, referentes a julho de 2026. Isso inclui empresas do Simples Nacional (contribuição sobre folha) e demais regimes. 5. DAS – MEI (SIMEI) O microempreendedor individual também tem vencimento hoje: a guia mensal do DAS SIMEI, referente a julho de 2026, deve ser paga até o dia 20. O valor é fixo e varia conforme a atividade (comércio, indústria, serviço ou transporte). 📋 Outros tributos que merecem atenção em agosto Além do dia 20, o mês de agosto de 2026 concentra outras obrigações importantes que você não pode deixar passar: EFD-Reinf (julho/2026) – venceu em 17/08 (segunda-feira) DCTFWeb – último dia útil do mês (31/08) DME, DOI e DeCripto – 31/08 FGTS – dia 7 IRPJ e CSLL – conforme regime de apuração (trimestral ou estimativa mensal) PIS e COFINS – conforme regime O dia 31 de agosto, último dia útil do mês, concentra cinco compromissos, incluindo a DCTFWeb. Ou seja: quem se organizar bem nesta semana já sai na frente. ⚠️ O que acontece se eu atrasar? Atraso no pagamento de tributos federais gera consequências imediatas: Multa de mora de 0,33% ao dia, limitada a 20% do valor do tributo Juros calculados pela taxa Selic acumulada Multa de ofício (quando houver lançamento de ofício pela fiscalização), que pode chegar a 75% Para declarações como a DIRBI, multa específica por atraso na entrega Restrições no parcelamento e dificuldade de obter certidões negativas Risco de inclusão em dívida ativa e protesto No caso do Simples Nacional, o atraso também pode impactar a regularidade fiscal, essencial para emissão de certidões, participação em licitações e obtenção de financiamentos. ✅ Como se organizar e evitar dor de cabeça Confira a agenda completa do mês com seu contador logo no início de cada mês Separe os valores com antecedência, evitando surpresas no dia do vencimento Mantenha a contabilidade em dia para que o PGDAS-D e o DAS sejam gerados corretamente Não deixe para a última hora – sistemas podem ficar lentos no dia do vencimento Verifique se sua empresa está obrigada à DIRBI – é uma obrigação nova e muitas empresas ainda não sabem que precisam entregar Guarde os comprovantes de pagamento e transmissão por pelo menos 5 anos 💡 Por que isso importa para o seu negócio? A gestão tributária não é só pagar imposto: é pagar certo, no prazo e sem desperdício. Empresas que se organizam evitam multas desnecessárias, mantêm a regularidade fiscal e ganham previsibilidade financeira. Em um cenário de reforma tributária em andamento, com novas obrigações surgindo (como a própria DIRBI), estar bem assessorado faz toda a diferença. Aqui na ACJ Contábil, acompanhamos diariamente o calendário de obrigações de cada cliente, garantindo que nenhum prazo seja perdido e que cada tributo seja apurado corretamente, dentro do regime tributário mais adequado ao seu negócio. Se você ainda não sabe se está obrigado à DIRBI, se tem dúvidas sobre o DAS ou se quer revisar a saúde fiscal da sua empresa, fale com a nossa equipe. Estamos prontos para cuidar disso por você.

📢 Sefaz-PE agora aceita Pix para pagamento de DAE e GNRE: o que muda para o seu negócio

A partir de 18 de agosto de 2026, os contribuintes pernambucanos ganharam uma nova forma de quitar obrigações estaduais: o Pix. A Secretaria da Fazenda de Pernambuco (Sefaz-PE) passou a disponibilizar a modalidade para o pagamento de documentos de arrecadação, em mais um passo na modernização do fisco estadual. O que mudou na prática? Nesta primeira etapa, o Pix está disponível, nos bancos credenciados, para dois tipos de documento: DAE 10 (Documento de Arrecadação Estadual), exceto nos pagamentos referentes ao IPVA; GNRE (Guia Nacional de Recolhimento de Tributos Estaduais). Os documentos continuam sendo emitidos normalmente com código de barras, mas agora passam a trazer também o QR Code para pagamento via Pix. Na hora de pagar, o contribuinte escolhe a modalidade de sua preferência, conforme as opções disponíveis no próprio documento. Na prática, isso significa mais agilidade, menos dependência de horário bancário e a possibilidade de quitar débitos diretamente pelo aplicativo do banco, sem precisar digitar código de barras ou se deslocar até uma agência. O que ainda vem por aí? A Sefaz-PE deixou claro que a implantação será gradual. Dois pontos importantes: O IPVA por Pix será incorporado posteriormente, após a implantação do novo sistema do imposto, quando esses débitos passarão a utilizar o DAE 10; O DAE 20, utilizado para o recolhimento das taxas do Fundo de Segurança Pública (FUSP), também deverá receber a opção de pagamento por Pix em uma etapa futura. Ou seja: quem tem débito de IPVA ou de taxas do FUSP ainda não conta com essa facilidade, mas já é uma questão de tempo. O que isso significa para a sua empresa? Para quem atua com contabilidade e gestão fiscal, essa novidade é bem-vinda por alguns motivos: Agilidade no pagamento: o Pix compensa em segundos, reduzindo o risco de atraso e de incidência de multa e juros; Menos erros: o QR Code elimina a digitação manual do código de barras, diminuindo a chance de pagamento incorreto; Mais comodidade: o pagamento pode ser feito a qualquer momento, direto pelo aplicativo do banco; Modernização do fisco: acompanha a tendência nacional de digitalização dos meios de arrecadação. Cuidados importantes Mesmo com a facilidade, é preciso atenção: Confirme sempre se o QR Code e o código de barras se referem ao mesmo documento e ao mesmo valor; Verifique se o banco que você utiliza está entre os credenciados para essa modalidade; Guarde o comprovante de pagamento, pois ele é a prova de quitação do débito; Lembre-se de que o Pix, por ser instantâneo, não admite “estorno” automático — qualquer erro deve ser tratado diretamente com o fisco. Conclusão A chegada do Pix à Sefaz-PE é uma evolução importante para os contribuintes pernambucanos, trazendo mais praticidade e segurança ao pagamento de tributos estaduais. A implementação gradual indica que, em breve, a modalidade será ampliada para o IPVA e para o DAE 20. Para as empresas, o recado é claro: modernize seus processos, mantenha os pagamentos em dia e conte sempre com uma assessoria contábil para garantir que cada obrigação seja quitada corretamente e dentro do prazo.

Nova versão do regulamento do IBS e da CBS pode sair até outubro

A regulamentação da Reforma Tributária continua avançando e uma nova versão das regras que envolvem o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) poderá ser divulgada até outubro. A expectativa é que essa nova etapa traga mais esclarecimentos sobre o funcionamento dos dois novos tributos, que fazem parte da substituição gradual de impostos atualmente conhecidos pelas empresas. O IBS será um imposto de competência compartilhada entre estados e municípios, enquanto a CBS será de competência da União. Ambos seguem o modelo de tributação sobre o consumo e foram criados dentro da proposta de simplificação do sistema tributário brasileiro. Com a publicação de uma nova versão do regulamento, empresas de diferentes setores poderão ter acesso a informações mais detalhadas sobre regras de apuração, créditos tributários, documentos fiscais, obrigações acessórias, procedimentos de recolhimento e demais aspectos relacionados à transição. 📌 Por que essa regulamentação é tão importante? A regulamentação é fundamental porque a Reforma Tributária não envolve apenas a criação de novos impostos. A mudança também altera a forma como as empresas deverão lidar com a tributação de suas operações. Na prática, será necessário adaptar processos internos, sistemas de emissão de documentos fiscais, controles contábeis e fiscais e, em muitos casos, a própria formação de preços dos produtos e serviços. Por isso, cada nova definição sobre o IBS e a CBS pode impactar diretamente o planejamento das empresas. Além disso, a transição para o novo modelo será gradual. Durante esse período, empresas precisarão acompanhar simultaneamente regras do sistema atual e as novas regras que serão implementadas. 🔎 O que as empresas devem acompanhar? Entre os pontos que merecem atenção estão as regras relacionadas à apropriação e utilização de créditos, tratamento das operações, emissão de documentos fiscais, cumprimento das obrigações acessórias e demais procedimentos necessários para a adaptação ao novo sistema. Outro ponto importante será entender como as mudanças poderão afetar diferentes setores da economia, já que o impacto da Reforma Tributária pode variar de acordo com a atividade, regime tributário, cadeia de fornecedores e perfil dos clientes de cada empresa. Por isso, não é recomendável esperar a mudança chegar para começar a se preparar. ⚠️ A atenção deve começar agora Mesmo que novas regras ainda estejam sendo detalhadas, as empresas já podem começar a avaliar seus processos e identificar quais áreas poderão ser mais afetadas. A área fiscal, por exemplo, deverá acompanhar de perto as mudanças relacionadas à emissão de documentos e à apuração dos novos tributos. Já o setor contábil precisará avaliar os impactos nos registros e controles da empresa. Também será importante revisar contratos, preços, margens e processos comerciais, principalmente para empresas que trabalham com diferentes tipos de operações e possuem uma cadeia extensa de fornecedores e clientes. 💡 Informação será essencial durante a transição A Reforma Tributária representa uma das maiores mudanças no sistema de tributação sobre o consumo no Brasil. Por isso, acompanhar as atualizações do IBS e da CBS será indispensável para reduzir riscos e tomar decisões mais seguras. A possível divulgação de uma nova versão do regulamento até outubro representa mais um passo nesse processo de regulamentação e pode trazer respostas para dúvidas que ainda permanecem em aberto. Empresas que se anteciparem terão mais tempo para entender as mudanças, adaptar seus processos e se preparar para a nova realidade tributária. 📢 A Reforma Tributária está avançando. Sua empresa já está se preparando?

STJ afasta ICMS e mantém ISS sobre fornecimento de smart cards a bancos: entenda a decisão e seus impactos tributários

O Superior Tribunal de Justiça (STJ) decidiu que o fornecimento de smart cards destinados a instituições financeiras está sujeito à incidência do Imposto Sobre Serviços (ISS), e não do ICMS. A decisão reforça a importância de analisar a natureza da atividade efetivamente realizada pela empresa antes de definir qual imposto deve ser recolhido. O caso envolve uma discussão bastante relevante para empresas que atuam no fornecimento de produtos tecnológicos utilizados por bancos e outras instituições financeiras. Embora os smart cards sejam objetos físicos e possam ser considerados, em uma análise superficial, como mercadorias sujeitas à circulação, o entendimento adotado pelo STJ levou em consideração o contexto da operação e a atividade desempenhada pela empresa fornecedora. Os smart cards são cartões que possuem recursos tecnológicos capazes de armazenar e processar informações, sendo utilizados em diferentes soluções, inclusive em sistemas bancários, autenticação, identificação e segurança. Por apresentarem características físicas semelhantes às de outros produtos comercializados, surgiu a discussão sobre a possibilidade de incidência do ICMS na operação. Entretanto, a controvérsia tributária não deve ser analisada apenas pela existência de um bem material. O ponto central está em identificar qual é a natureza da atividade prestada e qual serviço está efetivamente sendo disponibilizado ao cliente. No entendimento adotado pelo STJ, a operação relacionada ao fornecimento dos smart cards aos bancos está inserida no campo de incidência do ISS. Dessa forma, afasta-se a cobrança do ICMS sobre a operação discutida no processo. A decisão é importante porque demonstra que a definição do tributo aplicável depende da análise jurídica e econômica da operação, não sendo suficiente observar apenas se existe um produto físico envolvido. ISS x ICMS: por que essa diferença é tão importante? A discussão entre ISS e ICMS é recorrente no ambiente empresarial brasileiro. De maneira geral, o ISS é um imposto de competência dos municípios e está relacionado à prestação de serviços previstos na legislação complementar. Já o ICMS, de competência dos estados e do Distrito Federal, está relacionado, entre outras hipóteses, à circulação de mercadorias e determinadas prestações de serviços. O problema aparece justamente em situações nas quais uma operação possui características de produto e de serviço ao mesmo tempo. É o que pode acontecer com soluções tecnológicas, equipamentos personalizados, softwares, cartões com tecnologia embarcada, sistemas de segurança e diversas outras atividades modernas que não se encaixam perfeitamente na antiga divisão entre “mercadoria” e “serviço”. Por isso, decisões judiciais como essa possuem grande relevância para empresas que trabalham com tecnologia e fornecimento de soluções para instituições financeiras. O que o STJ considerou? A análise do STJ levou em consideração a atividade desenvolvida no contexto da contratação, e não apenas a existência física do smart card. Esse ponto é fundamental. Uma empresa pode entregar determinado objeto ao cliente, mas isso não significa automaticamente que toda a operação deverá ser tratada como uma simples venda de mercadoria. Quando o objeto entregue está relacionado a uma prestação de serviço prevista na legislação tributária, é necessário avaliar a operação de maneira integrada. No caso analisado, o smart card não foi tratado simplesmente como uma mercadoria comum colocada em circulação. O fornecimento estava relacionado a uma atividade destinada às instituições financeiras, inserindo-se no contexto de uma solução que, segundo o entendimento judicial, está submetida ao ISS. Impactos para empresas de tecnologia A decisão chama atenção principalmente das empresas que fornecem produtos ou soluções tecnológicas para bancos, fintechs, empresas de meios de pagamento e outras instituições financeiras. Isso porque operações que envolvem hardware, tecnologia, personalização, processamento, segurança, sistemas e serviços associados podem gerar dúvidas quanto ao enquadramento tributário. Uma classificação inadequada pode resultar em recolhimento indevido de impostos, pagamento em duplicidade ou até mesmo questionamentos por parte do Fisco. Por isso, é importante que as empresas analisem detalhadamente seus contratos, notas fiscais, descrição dos serviços, códigos utilizados na emissão dos documentos fiscais e o enquadramento tributário de cada operação. A decisão não significa que todo smart card será tributado pelo ISS É importante fazer uma ressalva. A decisão do STJ não deve ser interpretada de maneira automática como se qualquer venda de smart card ou cartão tecnológico estivesse sempre sujeita ao ISS. A tributação depende das características concretas da operação e da atividade efetivamente desenvolvida. Ou seja, empresas que trabalham com produtos semelhantes precisam analisar individualmente seus contratos e operações antes de alterar a forma de tributação. Essa cautela é especialmente importante porque a fronteira entre circulação de mercadorias e prestação de serviços pode variar de acordo com a estrutura da operação. Por que essa decisão merece atenção? O entendimento do STJ reforça uma tendência cada vez mais relevante no Direito Tributário: a necessidade de olhar para a essência da operação, especialmente diante do avanço tecnológico. Atualmente, diversas empresas não comercializam apenas produtos isolados. Elas fornecem soluções completas, que podem envolver equipamentos, sistemas, personalização, suporte, processamento de informações e outros serviços. Nesse cenário, simplesmente observar a existência de um bem físico pode não ser suficiente para determinar qual imposto deve incidir. A decisão envolvendo os smart cards demonstra justamente essa complexidade. Para os contribuintes, o julgamento serve como um alerta para revisar operações que possuem características híbridas e verificar se a tributação atualmente utilizada está de acordo com a natureza efetiva da atividade. O que as empresas devem fazer? Diante desse entendimento, empresas que trabalham com soluções semelhantes devem avaliar suas operações com atenção. É recomendável revisar: a descrição das atividades no contrato social; os contratos firmados com clientes; a forma de emissão das notas fiscais; os serviços efetivamente prestados; os códigos de serviço utilizados; a incidência de ISS ou ICMS em cada operação; o tratamento tributário adotado atualmente; e eventuais valores recolhidos nos últimos períodos. Dependendo do caso concreto, uma revisão tributária pode identificar oportunidades de correção de procedimentos e até mesmo possíveis valores recolhidos de forma indevida. Conclusão A decisão do STJ envolvendo o fornecimento de smart cards a bancos representa mais um importante capítulo na discussão sobre os limites entre ISS e ICMS. O entendimento demonstra que a existência de um produto físico … Ler mais

Reforma Tributária: indefinições geram caos na TI e exigem adaptação urgente das empresas

A Reforma Tributária brasileira já está provocando uma verdadeira corrida de adaptação dentro das empresas — e o impacto não está restrito aos departamentos fiscal e contábil. A área de Tecnologia da Informação também está no centro das mudanças, enfrentando desafios para adequar sistemas, processos, integrações e emissão de documentos fiscais às novas regras. Com a implementação gradual do novo modelo de tributação, empresas precisam preparar seus sistemas para lidar com novos tributos, novas informações fiscais, alterações nos documentos eletrônicos e mudanças na forma de cálculo e apresentação dos impostos. O problema é que muitas definições técnicas ainda dependem de regulamentações, layouts, notas técnicas e orientações que podem sofrer alterações ao longo do processo. Na prática, isso significa que os profissionais de TI precisam trabalhar em um cenário de constante atualização. Sistemas que hoje funcionam de determinada maneira precisarão ser revisados para acompanhar as novas exigências, enquanto empresas que utilizam ERPs, softwares fiscais, plataformas de emissão de notas e integrações com terceiros terão de verificar se seus fornecedores estão preparados para as mudanças. 💻 O desafio vai muito além de atualizar um sistema A Reforma Tributária exige uma mudança estrutural na maneira como as informações fiscais são tratadas. Não basta simplesmente instalar uma nova versão do software. Será necessário avaliar cadastros de produtos e serviços, regras tributárias, parametrizações, integrações, APIs, documentos fiscais, relatórios, bancos de dados e processos internos. Qualquer informação incorreta pode gerar impactos em cadeia, principalmente quando diferentes sistemas dependem uns dos outros. Além disso, empresas que possuem operações mais complexas podem enfrentar dificuldades ainda maiores. Sistemas precisam estar preparados para interpretar corretamente as novas regras e transmitir as informações exigidas pelos órgãos públicos, mantendo consistência entre os dados fiscais, contábeis e financeiros. ⚠️ E onde entra a indefinição? Um dos principais problemas é justamente a necessidade de desenvolvimento tecnológico em um ambiente no qual as regras ainda estão sendo detalhadas e regulamentadas. Para a TI, isso representa um grande desafio: como desenvolver e testar uma solução definitiva se determinados requisitos ainda podem mudar? O resultado pode ser aumento de custos, retrabalho, necessidade de novas atualizações e pressão sobre equipes de tecnologia, fornecedores de software e departamentos fiscais. Por isso, esperar a última hora para começar a preparação pode ser um grande risco. 🔄 TI e Fiscal precisam trabalhar juntos A Reforma Tributária também reforça a necessidade de integração entre diferentes áreas da empresa. O departamento fiscal conhece as regras e os impactos tributários. A contabilidade entende os reflexos nos registros e demonstrações. O financeiro precisa avaliar os impactos no fluxo de caixa. Já a TI é responsável por transformar essas necessidades em processos, parametrizações e soluções tecnológicas. Essa comunicação precisa acontecer de forma contínua. Não adianta o setor fiscal descobrir uma nova exigência quando o sistema já está em produção, assim como não é suficiente a TI realizar uma atualização sem compreender corretamente o impacto tributário daquela alteração. 📌 O que as empresas devem fazer? Mesmo diante das indefinições, já é possível começar a preparação. É importante mapear os sistemas utilizados pela empresa, identificar quais processos serão impactados, acompanhar as atualizações oficiais, conversar com fornecedores de software e revisar os cadastros e parametrizações fiscais. Também é fundamental realizar testes antes da entrada efetiva de novas regras, evitando que problemas sejam descobertos somente quando a operação já estiver valendo. A Reforma Tributária não será apenas uma mudança de cálculo de impostos. Ela também será uma transformação tecnológica. Empresas que deixarem a adaptação para depois poderão enfrentar um cenário de urgência, retrabalho e custos elevados. Já aquelas que começarem a se preparar desde agora terão mais tempo para identificar problemas, testar soluções e ajustar seus processos. No fim das contas, a tecnologia será uma das principais ferramentas para garantir que a transição tributária aconteça de forma segura e organizada. E, nesse cenário, acompanhar as mudanças deixou de ser uma opção: tornou-se uma necessidade.

📢 Última chance para se inscrever no Exame CFC 2026.2!

Os futuros contadores precisam ficar atentos! ⏰ As inscrições para o Exame de Suficiência do CFC 2026.2 terminam nesta sexta-feira (7), às 16h. Essa é uma etapa obrigatória para os bacharéis em Ciências Contábeis que desejam obter o registro profissional e exercer a profissão contábil. O exame avalia os conhecimentos necessários para a atuação do contador, garantindo que os profissionais estejam preparados para os desafios do mercado e para a responsabilidade que a profissão exige. Quem ainda não realizou a inscrição deve ficar atento ao prazo, pois após o encerramento não será possível participar desta edição. A contabilidade está em constante evolução, e investir na formação e qualificação profissional é essencial para construir uma carreira sólida e acompanhar as mudanças do setor. 📚📊 Se você está se preparando para dar esse importante passo na sua trajetória contábil, não deixe para a última hora! Garanta sua inscrição e esteja mais perto de conquistar o seu registro profissional. #ExameCFC #Contabilidade #Contador #CRC #CiênciasContábeis #CarreiraContábil #ACJContábil

Liderança que inspira, contabilidade que transforma: conheça a Bruna, contadora da ACJ Contábil

Por trás de uma empresa de sucesso existe muito mais do que números: existe dedicação, responsabilidade e pessoas comprometidas em fazer a diferença. É exatamente isso que a Bruna representa na ACJ Contábil. Como contadora, ela acredita que a contabilidade vai muito além do cumprimento de obrigações fiscais. Seu propósito é oferecer segurança, orientação e tranquilidade para que cada cliente possa focar no crescimento do seu negócio, sabendo que toda a parte contábil está em boas mãos. A Bruna se destaca pelo comprometimento, organização, ética, transparência e atenção aos detalhes. Está sempre em busca de atualização e melhorias, acompanhando as constantes mudanças da legislação para oferecer um atendimento seguro e eficiente. Além da competência técnica, valoriza o relacionamento com cada cliente, entendendo que cada empresa possui desafios e objetivos diferentes. Por isso, busca oferecer um atendimento próximo, humanizado e personalizado, construindo relações baseadas na confiança e no respeito. Na ACJ Contábil, lidera com responsabilidade, incentivo e dedicação, acreditando que o crescimento acontece por meio do trabalho em equipe, da inovação e da busca contínua pela excelência. Mais do que uma contadora, Bruna é uma parceira para empresários que desejam tomar decisões com mais segurança, organização e planejamento. Seu compromisso é transformar a contabilidade em uma ferramenta estratégica para o sucesso de cada negócio.

Salários de trabalhadores CLT devem ser pagos até esta quinta-feira (06)

Empresas que possuem colaboradores contratados pelo regime da Consolidação das Leis do Trabalho (CLT) devem ficar atentas ao prazo para o pagamento dos salários referentes à competência de julho. O pagamento deve ser realizado até quinta-feira, 6 de agosto. De acordo com a legislação trabalhista, o salário deve ser pago, no máximo, até o 5º dia útil do mês seguinte ao trabalhado. O cumprimento desse prazo é uma obrigação do empregador e garante que o colaborador receba sua remuneração dentro do período previsto em lei. Além de evitar transtornos aos funcionários, realizar o pagamento em dia demonstra organização financeira, fortalece a relação entre empresa e equipe e reduz riscos de autuações, multas e ações trabalhistas decorrentes de atrasos. É importante lembrar que o conceito de dia útil, para fins de pagamento salarial, considera os dias de segunda a sábado, excluindo apenas domingos e feriados. Por isso, neste mês, o quinto dia útil ocorre em 6 de agosto. Manter a folha de pagamento organizada e cumprir todos os prazos trabalhistas é essencial para garantir a regularidade da empresa e evitar problemas com a legislação. Por isso, recomenda-se que as informações para fechamento da folha sejam enviadas ao setor responsável com antecedência, permitindo a conferência dos cálculos e a realização dos pagamentos dentro do prazo. A gestão eficiente da folha de pagamento vai além do cumprimento de uma obrigação legal: ela demonstra comprometimento com os colaboradores, contribui para um ambiente de trabalho mais saudável e transmite credibilidade para o mercado. Se sua empresa conta com o apoio de uma contabilidade, mantenha sempre a comunicação em dia e envie as informações necessárias dentro dos prazos estabelecidos. Dessa forma, todo o processo ocorre com mais segurança, agilidade e conformidade com a legislação.